

Ricordi il costo degli alimenti che mettevi nel carrello della spesa 5 anni fa?
Sai oggi quanto costano?
Provo ad aiutarti io.
Olio, caffè, uova, riso, ortaggi e legumi sono aumentatati tra il 40% e il 50%.
Carne, pollame, ortaggi e legumi hanno subito rincari maggiori del 30%.
Il gelato? 2021 – 2025, +40% circa.
Conosci invece l’aumento medio del costo delle automobili dal 2021 ad oggi? + 25% circa.
I voli aerei? 2021 – 2026, +87%.
E quello dell’energia elettrica e del gas? Circa il 50%.*
Ora respira.
Sai dirmi qual è stato il rendimento dei soldi che hai lasciato fermi sul conto corrente?
Zero.
L’inflazione – cioè l’aumento generalizzato dei prezzi – dal 2021 ad oggi è stata di circa il 20% (dati Istat inflazione 2021-2025, e stima in corso di anno 2026).
Un’indagine de Il sole 24 Ore invece stima un aumento del prezzo del carrello del 29,5%.
In termini concreti: ciò che nel 2021 acquistavi con 100 euro, oggi devi pagarlo più di 120 euro.
L’inflazione erode il tuo patrimonio silenziosamente, in modo invisibile. Come un tarlo che devasta dall’interno l’intero armadio in legno. Tu non vedi nulla, senti a volte dei rumori a cui non dai peso.
Quando te ne accorgi realmente l’armadio ormai è da buttare. E il portafoglio si svuota.
“L’inflazione è la forma più insidiosa di tassazione.”
Cit. Milton Friedman
Parliamo ora di numeri concreti.
100.000 euro tenuti fermi sul conto dal 2021 ad oggi ti sono costati 20.000 euro.
Ventimila euro.
Tu nell’estratto conto vedi sempre 100.000 euro, ma quei soldi oggi valgono molto meno. 100.000 euro è il valore nominale dei soldi, quanto leggi nella tua app della banca.
Il valore reale, ahimè, è di 80.000 euro.
Se consideriamo l’indagine sul carrello della spesa de Il Sole 24 Ore si arriva a 70.00 euro.
Tutto questo in soli 5 anni. Pensa in 10-15-20 ciò che potrebbe accadere.
Non è invenzione è la matematica che, anziché darci rendimento, ci sottrae potere d’acquisto.
Se tutto costa di più con gli stessi soldi potrai comprare di meno.
In Italia sono stimati 1.800 miliardi di euro fermi sui conti. Di questi, 1.100 miliardi sono sui conti correnti delle famiglie. Una cifra che, anche solo parzialmente investita, porterebbe agli italiani decine di miliardi di rendimenti.
Gli ultimi 5 anni sono stati caratterizzati da congiunture geopolitiche che hanno generato un’inflazione più alta della media storica, che invece si attesta di poco sopra al 2%.
I dati storici sono un buon modo per sapere cos’è successo in passato, non ci danno però indicazioni certe su quello che avverrà in futuro. Non sapremo quindi se tra 10 o 20 anni la media sarà uguale, più bassa o molto più alta.
L’unica indicazione che possiamo trarre è che essere passivi di fronte all’inflazione equivale ad una perdita certa.
Il costo opportunità
L’inflazione non è l’unico costo dell’immobilismo.
Il costo opportunità è ciò che avresti potuto ottenere se la tua scelta fosse stata diversa.
Nel nostro caso il costo del mancato impiego dei soldi lasciati fermi sul conto corrente, nel medio-lungo periodo, è ben più elevato dell’erosione del capitale reale dovuta dall’inflazione.
Il costo opportunità nel nostro esempio è pari al rendimento che i soldi avrebbero generato se fossero stati investiti.
La forma di investimento, però, non è mai univoca né scontata.
Con i soldi disponibili “a vista” (ad esempio un conto corrente remunerato o un conto deposito facilmente svincolabile), un rendimento ragionevole nel periodo 2021-2026 sarebbe potuto essere intorno al 2% - 2,5% annuo netto. Il 2,5% con rischio bassissimo e la disponibilità quasi immediata del denaro.
100.000 euro impiegati “a vista” al 2,5% netto avrebbero prodotto il primo anno 2.500 euro.
Al quinto anno il capitale sarebbe stato maggiore di 112.000 euro.
Senza invece la necessità di avere i soldi disponibili “a vista” si sarebbero aperti scenari molto più ampi, e in media più positivi in termini di rendimento.
Ipotizza un portafoglio bilanciato di strumenti finanziari, con rischio medio. Stimiamo un rendimento medio del 5% all’anno.
Dopo 10 anni, 100.000 euro investiti sarebbero diventati 162.900 euro.
Dopo 20 anni sarebbero stati invece più di 265.000 euro.
Vediamo un confronto dell’evoluzione del patrimonio reale in base alle scelte che potresti fare:
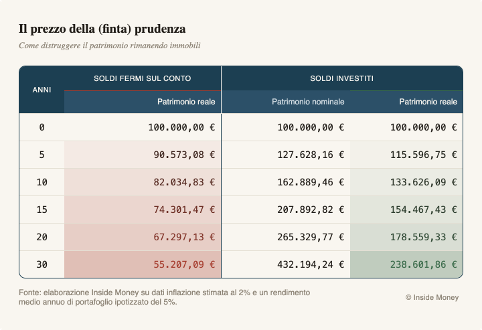
Il costo opportunità è un costo ancora più subdolo dell’inflazione.
Finché non conosci tutto ciò che avresti potuto fare con quei soldi non ti rendi conto di pagarlo.
Finché qualcuno non ti presenta nero su bianco le alternative e un piano finanziario costruito con criterio per impiegare quei soldi credi persino di aver fatto la scelta giusta.
Ma perché si sceglie di lasciare i soldi fermi sul conto?
La paura di investire prende il sopravvento.
La scelta di impiegare quei soldi in modo diverso dal conto corrente viene vista come una forma di eresia.
“A cosa mi serve investire?”
“Preferisco averli sul conto e poterli spendere anziché guadagnare poco”
Sono alcune delle obiezioni che ho sentito personalmente molte volte, nessuna delle quali detta con cognizione di causa.
Conoscere le conseguenze dell’inflazione e il concetto di costo opportunità può aiutarti a prendere decisioni solo in apparenza scontate. Più assimili concetti di finanza personale maggiore sarà la probabilità di prendere scelte consapevoli.
Ci preoccupiamo del rischio di mercato quando si investe, ma non si contempla la perdita certa a cui si va incontro lasciando quei soldi fermi.
Ci si lamenta dell’aumento generalizzato del prezzo di molti beni e servizi, ma si decide in modo premeditato di non voler far lavorare i soldi per te, perdendo rendimento.
Non investire, scegliere di stare fermi, è una vera e propria scelta di investimento.
È una scelta forte quanto inefficiente: si sceglie un portafoglio 100% in liquidità.
Per fare scelte finanziariamente efficienti è necessario cambiare prospettiva.
I meccanismi mentali dietro questa scelta hanno un nome ben preciso:
Avversione alla perdita e Status quo bias.
“Il rischio più grande è non prendere rischi.”
Cit. Larry Fink
Avversione alla perdita e Status quo bias
L’avversione alla perdita è la sofferenza emotiva e psicologica che si ha mentre un investimento è in rosso. Analogamente, questo sentimento si presenta quando l’investimento viene venduto e la perdita viene “incassata”.
Per evitare quel dolore, anche solo potenziale, il cervello decide che preferisce una perdita certa scegliendo, quindi, l’immobilismo.
Il comportamento umano davanti alle perdite è stato studiato da Daniel Kahneman, unico psicologo ad aver vinto il Premio Nobel per l’economia (nel 2002). Insieme ad un collega, Amos Tversky, è arrivato alla conclusione che una perdita ci fa soffrire il doppio rispetto ad una vincita della stessa cifra.
Non è una questione di fallacia matematica del nostro cervello. È un meccanismo di autodifesa.
Il nostro cervello non pesa in modo neutro i numeri, lo fa in modo asimmetrico, per difenderci.
Lo status quo bias è la preferenza allo stato attuale delle cose, perché è quello che già conosciamo. L’insofferenza e l’essere restii ad ogni forma di cambiamento ci portano a rimanere fermi, a non prendere scelte.
Questo errore comportamentale è ciò che ti spinge a tenere i soldi fermi lì, prima ancora dell’avversione alle perdite.
I concetti di avversione alle perdite, status quo bias e di costo opportunità sono molto ricorrenti nell’ambito della finanza personale.
Cerca di fare tuoi questi pensieri poiché ritroverai quanto scritto in questa newsletter in altre occasioni, dentro lo schermo e nella vita reale.
Quanto discusso fino ad ora prevede una dovuta precisazione.
Nessuno (o quasi) dovrebbe investire il 100% del proprio patrimonio.
La liquidità, in base alla situazione personale, svolge un ruolo importante per definire le fondamenta su cui si costruisce un più complesso processo di pianificazione di lungo periodo.
Ma di questo, e molto altro, ne parleremo più avanti.
Ci rivediamo qui, ogni martedì, con Inside Money.
*Tutti i dati in percentuale sono estrapolati da fonti quali Istat, Altroconsumo, CGIA di Mestre, ISMEA, Unione Nazionale Consumatori, Il Sole24Ore. In caso di dati discordanti è stato preso un valore medio. La variabilità delle precise variazioni non intacca in nessun modo la validità dei concetti espressi.