

Sai qual è la leva più importante per i tuoi investimenti?
Il tempo.
Il tempo è denaro, per davvero.
È la forza più potente della finanza ed anche la più sottovalutata.
È un moltiplicatore esponenziale naturale.
E sai cos’è ancora più eccezionale?
Che puoi utilizzarlo senza particolari sforzi.
Partiamo.
Marta e Luca
Marta ha 25 anni. Ogni mese versa 200€ in un fondo che investe nelle più grandi società del mondo. Lo fa fino ai suoi 65 anni. Nessun versamento aggiuntivo particolare, nessuna eredità: solo 200€, ogni mese, per quarant’anni.
Luca ha 40 anni. Guadagna più di Marta e quando decide di iniziare ad investire parte con il versare 500€ al mese, più del doppio di Marta.
A 65 anni, chi dei due ha più soldi?
La risposta è tutt’altro che scontata e se hai risposto “Luca” sei in ottima compagnia. Luca versa più del doppio, ogni mese, per 25 anni filati. Come potrebbe avere meno soldi di Marta a 65 anni?
Il nostro cervello ragiona in modo lineare, non è abituato al ragionamento esponenziale. Ma i soldi investiti non si sommano per addizione, come mattoncini identici. Ognuno porta con sé qualcosa che vale più del suo importo: il fattore tempo.
Interesse semplice vs interesse composto
Un passaggio tecnico dovuto.
Con l’interesse semplice, il rendimento si calcola sempre e solo sul capitale di partenza.
100€ al 5% fanno 5€ ogni anno.
Dopo 30 anni sono stati generati 150 euro di interessi.
Il trucco dell’interesse composto è non lasciare per strada i 5€ del primo anno, poiché questi entrano a far parte del capitale.
Il secondo anno il 5% si calcola su 105 euro, non più su 100 euro. I 5,25 euro di interessi generati si sommano al capitale su cui calcolare nel terzo anno il 5%, e così via.
L’interesse annuale viene calcolato su quanto accumulato fino a quel momento, capitale iniziale più interessi.
Dopo 30 anni non hai 150 euro di interessi, ma 332 euro. Più del doppio, a parità di capitale iniziale e di tasso.
La differenza tra i due — 182 euro — non l’hai versata tu. L’ha generata il tempo, lavorando da solo.
L’effetto secondo il quale gli interessi producono altri interessi è definito capitalizzazione composta, in inglese compounding.
Se ancora non sei saltato in piedi estasiato dall’effetto compounding, continua a leggere.
Il tempo e la magia dell’effetto compounding
D’ora in avanti i calcoli saranno sempre effettuati sulla base dell’interesse composto, in questo articolo così come in futuro.
L’ipotesi per Marta e Luca è un rendimento del fondo su cui hanno investito del 7% medio annuo. È un rendimento veritiero per il mercato azionario, non lontano dalle sue medie storiche.
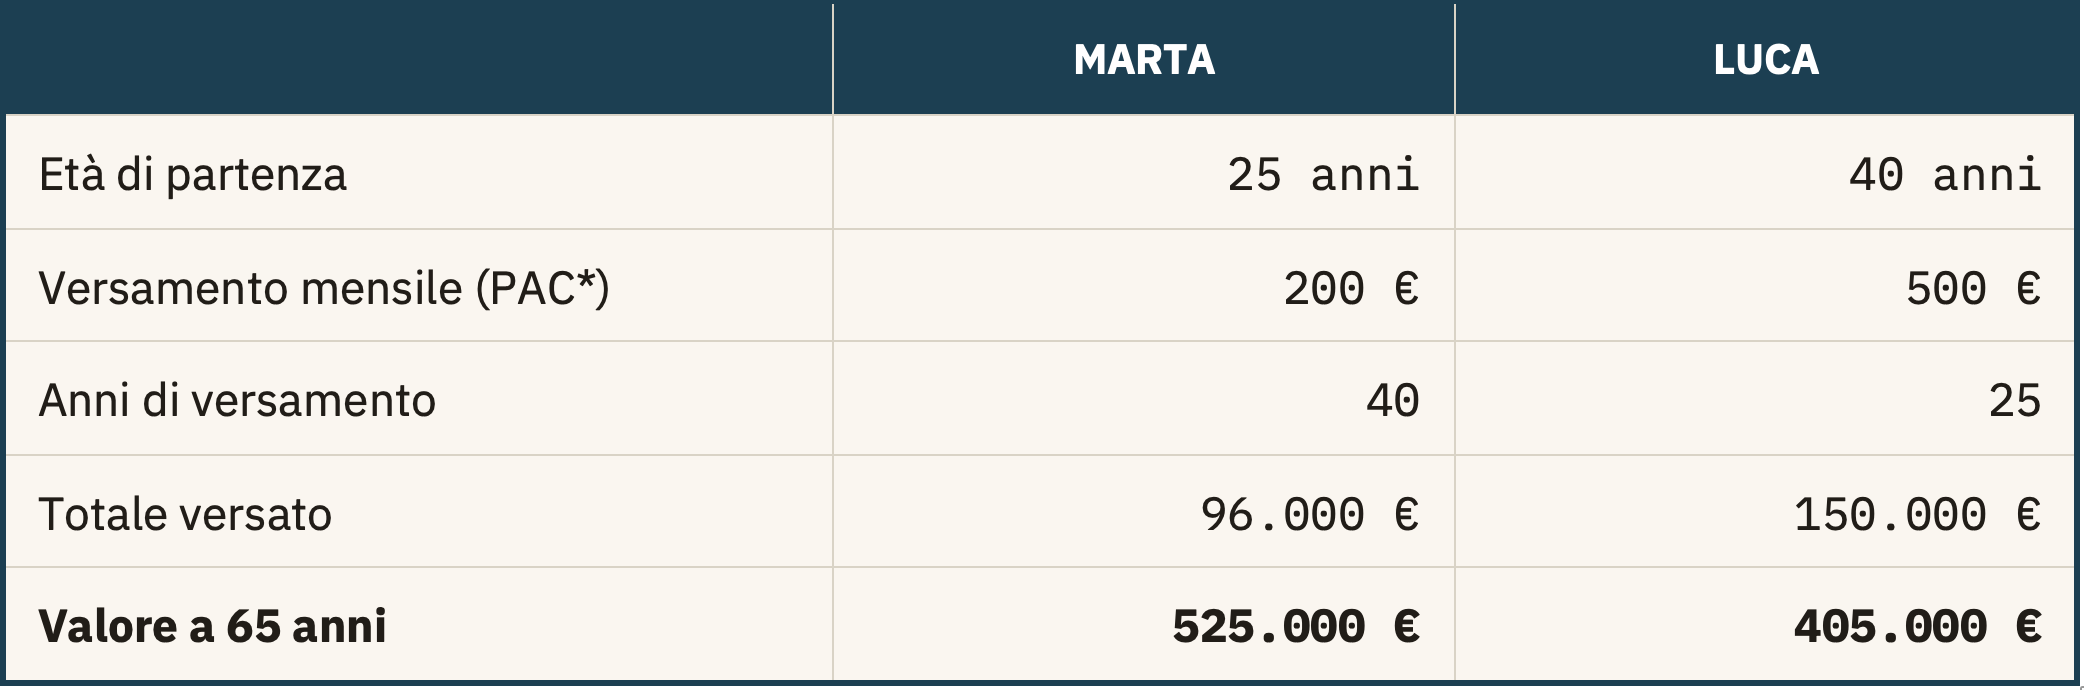
Luca ha investito di tasca propria 54.000€ in più ma arriva a 65 anni con 120.000€ in meno di Marta.
Non è un errore di calcolo, è il tempo. È l’interesse composto.
I 54.000 euro versati in più da Luca sono nulla in confronto ai 15 anni in più in cui Marta è stata investita.
Questa è la magia dell’effetto compounding.
Centoventimila euro non sono un numero fine a sé stesso.
Sono un mutuo che riesci ad estinguere in anticipo, due anni di lavoro in meno o 5 anni di part-time in attesa della pensione. Sono poter ristrutturare casa o destinare ai tuoi eredi una somma in regalo per quando non ci sarai più.
Cos’è il PAC
Il PAC – Piano di Accumulo del Capitale – è una forma di investimento che prevede l’acquisto periodico di un determinato strumento finanziario. È una scelta “obbligata” nel momento in cui i soldi da investire derivano da flussi di risparmio periodici e non da un capitale iniziale disponibile.
Perché il cervello fatica a crederci
Il motivo per cui la maggior parte delle persone non sfrutta mai davvero questo meccanismo non è la mancanza di soldi, è che il cervello umano è biologicamente tarato per il pensiero lineare, non per quello esponenziale.
Se cammini un’ora a 5 km/h, fai 5 km. In due ore, 10 km.
L’interesse composto non funziona così. Quello del compounding è un meccanismo che segue l’effetto palla di neve.
In cima alla collina la palla è piccola. Mentre rotola inizia da subito a raccogliere neve e nei primi metri la differenza rispetto al nucleo iniziale è quasi impercettibile.
Ma la palla continua a scendere. E più scende, più la sua superficie aumenta: la neve nuova si attacca a tutta la neve già raccolta nei metri precedenti e la palla inizia a crescere in modo esponenziale.
Qui il meccanismo cambia natura. A metà collina, ogni strato di neve non si somma più al minuscolo nucleo iniziale. Si somma a una palla già grande, che ha raccolto per strada molta neve.
E più la collina è alta più la palla avrà la capacità di ingrandirsi.
Il capitale iniziale è il nucleo. Gli interessi maturati sono la neve che si accumula strato dopo strato. L’altezza della collina è il tempo, ed è questo che farà la differenza alla fine della corsa.
C’è una sola condizione affinché la palla possa continuare a crescere ancora e ancora: non fermarla.
Ed è qui che la maggior parte degli investitori pecca, sulla pazienza e sulla costanza.
Senza il tempo il compounding non può fare il suo lavoro.
Senza il tempo gli effetti non possono essere svelati.
Senza il tempo il capitale non può lavorare.
Il processo di investimento enfatizza la tendenza umana del volere “tutto e subito” e ci costringe a capirne le logiche per apprezzarne i risultati. Ma è la capacità di posticipare la gratificazione, di resistere alla tentazione di spesa, a fare la differenza.
Se vuoi tutto e subito non puoi investire, non esiste alcuna forma di investimento che segue questa dinamica.
Il paradosso della giovinezza
La capacità di sfruttare l’interesse composto nel corso della nostra vita si scontra con un errore strutturale, il paradosso della giovinezza.
A 25 anni hai davanti l’orizzonte temporale più lungo possibile, almeno quarant’anni di compounding potenziale a tua disposizione. Ma a 25 anni è anche il momento in cui guadagni meno, in cui hai più voglia di goderti la vita e riesci a mettere via cifre modeste.
Quando la tua carriera decolla, a 40-50 anni, e il reddito ti permette di avere flussi di cassa finalmente importanti, il tempo a disposizione si è già ridotto di gran parte del suo potenziale.
Il paradosso è spietato: chi ha il tempo non ha ancora i soldi, e chi ha i soldi non ha più tutto quel tempo.
È il naturale sviluppo della vita lavorativa. Per questo un euro investito a 25 anni pesa strutturalmente di più di un euro investito a 45.
Non per un discorso morale, ma per pura efficacia.
Quell’euro investito a 25 anni avrà 40 anni per lavorare e il suo apporto sul nostro patrimonio sarà molto più elevato di qualsiasi altro singolo euro investito negli anni a venire.
Che tu sia Marta o Luca non fa differenza, il fattore tempo non esclude nessuno; ogni euro che investirai da qui in avanti avrà un peso enorme rispetto a ciò che potrai investire tra 5-10 o 15 anni.
Quando l’1% fa la differenza
Fin qui abbiamo isolato la variabile tempo. Ma c’è una seconda variabile che il cervello sottovaluta con la stessa facilità: il rendimento.
“Tra un rendimento del 7% e un rendimento del 6%, oppure dell’8%, cosa vuoi che cambi? È solo l’1% di differenza”.
Sì, è solo un punto percentuale. Ma è un punto percentuale medio, ogni anno, per decenni.
Prendi il PAC di Marta: 200€ al mese, rendimento medio del 7%. Se quel rendimento fosse stato dell’1% più basso — il 6% — dopo 20 anni il suo montante sarebbe più basso dell’11,3%.

E dopo 40 anni? Lo stesso singolo punto percentuale in meno vale il 24,1% in meno sul risultato finale. Più tempo passa, più quell’1% apparentemente trascurabile pesa.

Un solo punto percentuale, tra il 6% e il 7%, vale circa 127.000 euro sul risultato finale.
Tra il 6% e l’8% — due punti soli — il valore finale cresce di circa il 75%: non raddoppia, ma ci va molto vicino. Marta versa esattamente gli stessi 96.000 euro in tutti e tre gli scenari. Cambia solo il tasso che il suo capitale riesce a ottenere ogni anno, e il compounding amplifica quella differenza in modo che nessuna intuizione lineare riuscirebbe a prevedere.
Tieni bene a mente questa tabella. Sta per tornarti utile, e non in senso positivo.
Quel 24% in meno non è solo una sterile percentuale. È la differenza tra cosa potresti desiderare e permetterti tra 30 o 40 anni e quanto invece dovrai accettare passivamente.
I costi: quando l’interesse composto lavora contro di te
Tutto quello che hai letto finora vale anche al contrario.
Il compounding non distingue tra un tasso che cresce e un tasso che si riduce: amplifica qualsiasi differenza, nel bene e nel male. E c’è una differenza che quasi nessun risparmiatore italiano controlla mai davvero: il costo annuo dello strumento in cui investe.
“I costi contano. Quanto meno paghi, tanto più rimane per te.”
Cit. John Bogle
Quel rendimento del 6%, 7% o 8% di prima non è un numero che scegli tu. È ciò che genera il mercato ed è completamente fuori dal tuo controllo.
La logica è la stessa vista prima, con un dettaglio in più: qui la differenza non la fa il mercato, la fa il costo che hai scelto di pagare. E i costi, a differenza dei rendimenti, sono sempre certi.
Immagina un versamento periodico da 200€ al mese per 40 anni, con un rendimento lordo di mercato del 7% annuo. L’unica variabile che cambia è il contenitore in cui investi quei 200€.

La differenza è di circa 191.000 euro. Stesso mercato, stesso versamento, stessi 40 anni.
L’unica cosa che cambia è l’1,80% di costo annuo in più. Un numero che sul rendiconto sembra quasi trascurabile e che invece, composto per quattro decenni, si traduce in 191.000 euro persi lungo la strada.
Centonovantunomila euro sono la casa al mare che non comprerai, l’università dei tuoi figli pagata a rate, la scelta non presa di avviare un’attività propria per mancanza di capitale.
Una buona parte di quei centonovantunomila euro, nella tradizionale consulenza offerta dagli istituti finanziari in Italia, finisce a remunerare il consulente finanziario della tua banca, il suo manager e il responsabile del manager sopra di lui.
La chiamano catena di “distribuzione del valore”, ovvero il valore del tuo capitale eroso e distribuito alla banca. Quindi, più che “distribuzione del valore”, la definirei “distruzione di valore”.
Tuo malgrado, è la normalità.
E scommetto che fino a questo momento non ne avevi la più pallida idea.
Cos’è il TER
Il TER — Total Expense Ratio — è la percentuale annua che lo strumento in cui investi trattiene automaticamente per i propri costi di gestione, prima ancora che tu veda il rendimento.
Non è una commissione che paghi con un bonifico; non vedi un addebito sul tuo conto corrente. È un prelievo silenzioso, incorporato nel prezzo, che riduce ogni anno il tasso netto su cui il tuo capitale fa compounding.
Il costo degli strumenti finanziari su cui investi (o che ti vendono) è esattamente il motivo per il quale, a parità di rendimento lordo e sugli stessi anni, due strumenti possono produrre risultati finali distanti decine o centinaia di migliaia di euro.
Dedicheremo in futuro approfondimenti sui costi degli investimenti, vera e propria piaga italiana nei servizi di consulenza offerti da banche e altri intermediari finanziari.
Dove puoi agire
Il rendimento non lo scegli tu. Lo decide il mercato, ogni anno, indipendentemente da quanto studi o da quanto ti senti bravo. Contro ogni credenza popolare e storytelling dell’industria finanziaria, infatti, il rendimento non viene generato dall’intuito e dal talento. Puoi guardare le medie storiche per farti un’idea di massima, ma non potrai decidere “voglio l’8% anziché il 6% medio annuo”.
Ci sono invece due leve su cui hai pieno controllo:
Il costo dello strumento che usi per investire → ogni punto di TER risparmiato resta nel tuo portafoglio, non nelle tasche di chi te lo vende.
Il tempo che resti investito → ogni anno in più che lasci lavorare il compounding il tuo io futuro ti ringrazierà.
“Gestire bene i soldi ha poco a che fare con quanto sei intelligente e molto a che fare con come ti comporti.”
Cit. Morgan Housel
Prendere decisioni efficienti vuol dire spendere tempo in decisioni su fattori da noi governabili, e non disperdere energie mentali su quanto non è sotto il nostro controllo.
Ciò che concretamente puoi fare è agire preventivamente sul fattore costo e predisporti per essere costante, diligente e paziente, per apprezzare i frutti del lungo periodo.
Quindi cosa fare?
Iniziare presto a investire è quasi sempre la scelta migliore, a patto che non vada a scapito di qualcosa che può rendere ancora di più: la formazione. Se investire sui mercati finanziari può generare rendimenti tramite l’interesse composto, il tuo capitale umano — fatto di esperienze, conoscenze, competenze — ha un potenziale di crescita illimitato.
La spinta ad agire deve essere accompagnata dalla consapevolezza. E la consapevolezza si costruisce con la conoscenza e il giusto approccio mentale, esattamente ciò che potrai apprendere su Inside Money.
Se devi ancora iniziare ad investire: fermati un attimo e rifletti sul tuo temperamento e sulla tua emotività. Saresti disposto ad aspettare anni per vedere i frutti del tuo investimento, o pensi che al primo imprevisto cambieresti idea?
Se hai già iniziato: lo hai fatto con cognizione di causa, dopo aver valutato le alternative? O ti sei affidato/a alle indicazioni del consulente della banca?
Se ti va, fammelo sapere scrivendo a info@insidemoney.net .
Ci rivediamo qui, ogni martedì, con Inside Money.