

LIQUIDITÀ - 1 DI 3
Quanto spendi in un mese?
Una cifra sola, anche approssimativa.
Quanto ti resta, in media, quando il mese finisce?
Serve un numero, va bene anche un intorno.
Se non hai risposta alle due domande non sei il solo, ma c’è un problema e va affrontato.
Se invece le due cifre pensi di conoscerle, scrivile. Alla fine del pezzo torneremo a guardarle e con buona probabilità scoprirai che erano sbagliate.
Il saldo di fine mese è una fotografia: ti dice dove sei, ma non come ci sei arrivato. Non ti dice se quello che vedi è un numero frutto di sana gestione dei soldi o di pessime scelte.
Quanto guadagni lo sai al centesimo. È scritto sulla busta paga e il bonifico arriva sempre lo stesso giorno del mese. Se hai la partita IVA avrai il tuo bel foglio Excel con le parcelle. Se hai un’attività hai il tuo gestionale di fiducia che tiene traccia di tutto.
Quanto spendi, invece, lo sai “più o meno”.
E il “più o meno” è esattamente il punto in cui i soldi spariscono. Il punto in cui nascono inefficienze che con il tempo diventano macigni. E rimpianti.
Partiamo da qui
La vasca da bagno
Immagina una vasca da bagno.
L’acqua che esce dal rubinetto e va a riempire la vasca rappresenta le entrate: lo stipendio, le fatture incassate, gli affitti, un secondo reddito, qualche entrata extra.
L’acqua che esce dallo scarico rappresenta le uscite: affitto o mutuo, le rate della macchina, spesa, bollette, cene, abbonamenti, i regali, le assicurazioni, le vacanze.
Il livello dell’acqua è il tuo risparmio.
Quasi tutti si concentrano esclusivamente su uno dei due canali – il rubinetto o lo scarico – ma è il corretto bilanciamento dei due flussi a determinare il livello dell’acqua.
Puoi avere un reddito molto più alto della media e il flusso del rubinetto con più portata del condominio intero, ma se lo scarico è aperto più del rubinetto, la vasca resta vuota.
Ma è vero anche il contrario.
Se lo scarico viene ridotto all’osso non è detto che tu possa raggiungere grandi risultati. Il livello dell’acqua nella vasca dipende da quanto esce rapportato a quanto entra. Con un flusso di entrate a malapena sufficiente a coprire le spese forzate, non c’è gestione ottimizzata che tenga.
Prendi due persone.
Andrea guadagna 3.600 euro netti al mese e ne spende 3.200: il suo flusso di cassa è di 400 euro.
Giulia ne guadagna 2.000 e ne spende 1.200: il suo flusso è di 800 euro.
Andrea guadagna l’80% in più ma Giulia, ogni mese, mette da parte il doppio.
Lo stipendio misura quanto passa dalle tue mani. Il flusso di cassa misura quanto resta. Ed è solo quello che resta a costruire il tuo patrimonio.
Cos’è il cash flow (flusso di cassa)
È la differenza tra ciò che incassi e ciò che spendi in un dato periodo (mese o anno). Equivale a ciò che ti rimane in tasca dopo aver coperto tutte le esigenze di vita.
TOTALE ENTRATE di periodo – TOTALE USCITE di periodo = CASH FLOW
Le aziende lo usano per capire se un business sta in piedi davvero, al di là del fatturato. Lo controllano spesso per non restare senza soldi in cassa quando arrivano le scadenze.
Le famiglie non lo fanno quasi mai.
Le persone pensano di poter gestire “a occhio” un bilancio personale e famigliare, credono di sapere quanto entra ed esce senza tracciare nulla.
Ma i numeri veri sono quasi sempre diversi da quelli che immagini.
Flussi in entrata
Tracciare le entrate è la parte facile.
Si ragiona sempre sul netto. Quello che arriva sul conto, non quello scritto nel contratto.
Lo stipendio che ti viene accreditato sul conto è già netto.
Se incassi un affitto, togli imposte e spese, comprese quelle straordinarie. Conta quello che ti resta davvero in tasca.
Se hai la partita IVA devi tenere conto delle imposte periodiche da pagare, dei contributi, nonché dei costi di gestione della tua attività.
La gestione delle entrate irregolari o occasionali necessita di maggiore attenzione. Se lavori in partita IVA senza un fisso ricorrente, il confronto mese per mese può ingannarti. Prendi un valore medio delle entrate e togli un margine prudenziale per evitare spiacevoli sorprese.
La stessa particolare attenzione deve essere data alla tredicesima, alla quattordicesima, al premio di produzione, ai rimborsi del 730. Questi flussi in entrata possono essere gestiti in modi diversi all’interno di un budget. Te ne parlerò più nel dettaglio in un prossimo pezzo.
Flussi in uscita
Le uscite non sono tutte uguali e trattarle come un unico gruppo è il modo più rapido per non capirci niente.
Dividile in due categorie.
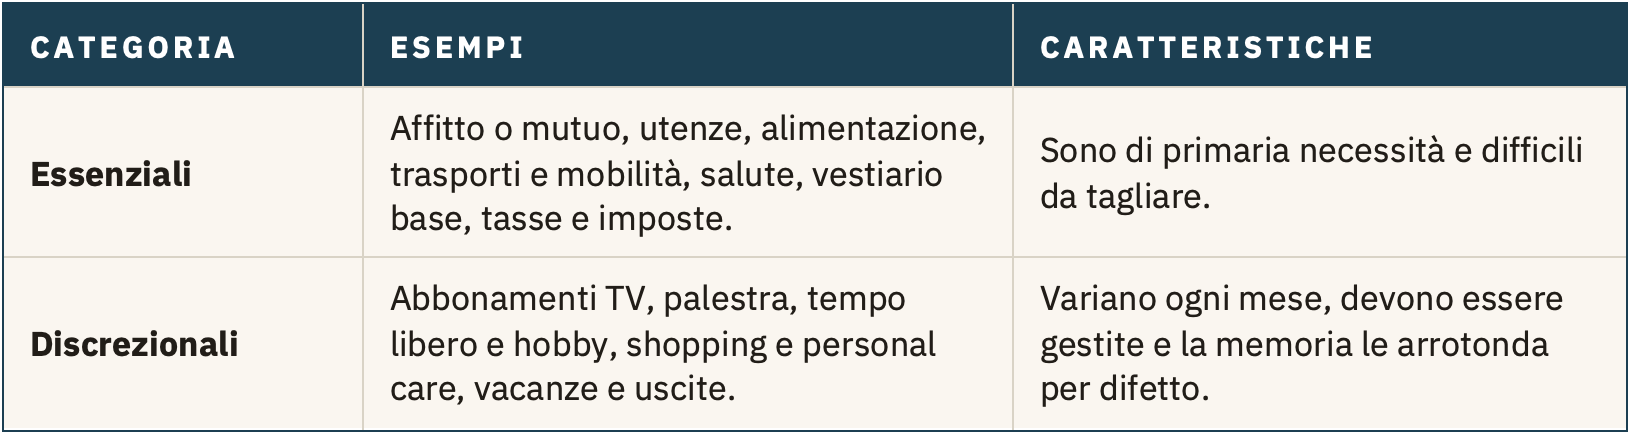
Identificare le spese è un ottimo modo per smettere di mentire a te stesso.
Tracciare significa guardare dove sono andati i soldi e non solo ipotizzarlo. Fare un budget significa decidere dove andranno. Senza un pregresso tracciamento il budget verrebbe costruito sulla base di ipotesi, non delle tue spese reali.
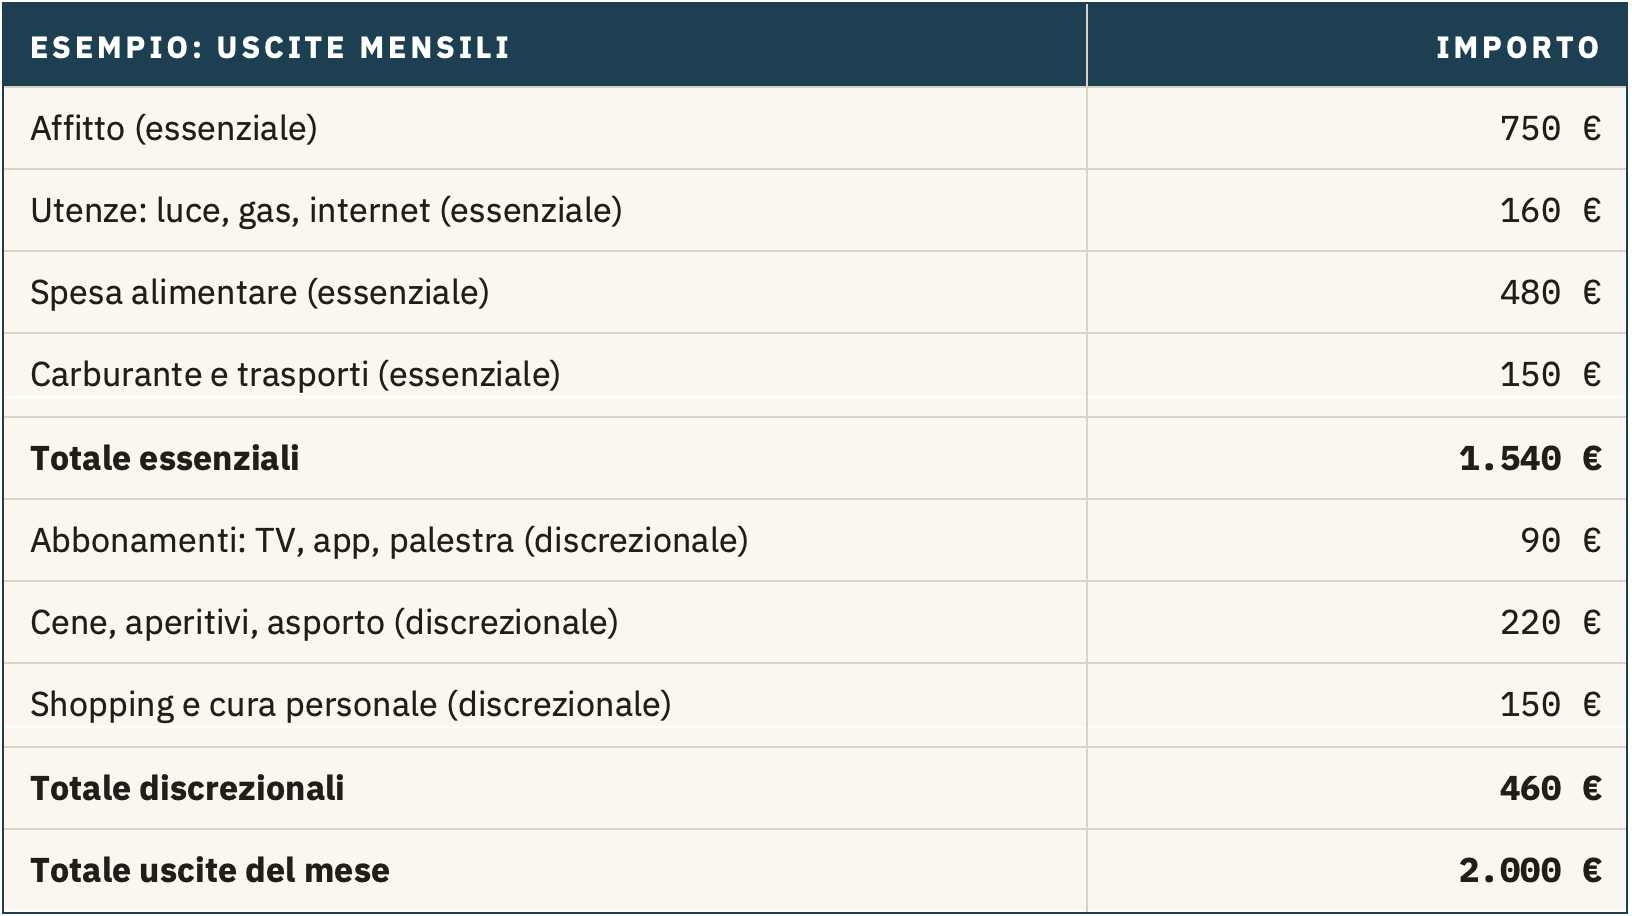
Con uno stipendio netto di 2.200 euro il flusso di cassa è di 200 euro. Sembra tutto in ordine. Ma in questa tabella mancano ancora le spese che arrivano una volta l’anno. Ci torniamo tra poco.
Perché preferiamo non guardare
Nel 2009 tre ricercatori, Karlsson, Loewenstein e Seppi, hanno osservato che gli investitori controllano il proprio portafoglio molto più spesso quando i mercati salgono che quando scendono. Davanti a una brutta notizia, preferiamo non guardare.
Questo è l’effetto struzzo. Nascondere la testa sotto la sabbia pur di non guardare in faccia un dato negativo.
Con il conto corrente succede la stessa cosa.
Fine mese pesante? Meglio non aprire l’app della banca. Anzi, pago con la carta di credito così non ho problemi nell’immediato. Oppure imposto il pagamento in tre rate, tanto è gratis e lo fanno tutti ormai.
Questo è un ottimo modo per spendere senza alcun criterio.
Come tracciare
Il tracciamento è alla base del budget. Deve diventare un’abitudine, non una punizione, poiché l’obiettivo è mantenerlo nel tempo.
Per tracciare le spese ti consiglio due opzioni:
• Tracciamento dettagliato: registri ogni singola voce e poi la inserisci nella giusta categoria. Maggior dettaglio equivale a maggior precisione. Il prezzo è il tempo e la fatica, molti mollano dopo poche settimane. È la scelta ideale, almeno all’inizio, se non hai mai fatto un esercizio simile.
• Tracciamento per macro-categorie: registri le spese nella macro-categoria, senza appuntare il dettaglio di ogni singola voce. Questo tipo di tracciamento più soft può essere filtrato anche stabilendo una soglia in euro sotto la quale non vale la pena inserire la spesa. È un metodo meno preciso, ma allo stesso tempo più facile da sostenere. È indicato se hai già padronanza delle tue spese.
Puoi anche seguire un ibrido tra le due opzioni: all’inizio osservi e tracci tutto, poi semplifichi e ti limiti alle macro-categorie.
Un quadro completo, in ogni caso, arriva dopo alcuni mesi. Per cogliere la stagionalità di alcune uscite serve coprire almeno 12 mesi.
L’obiettivo è determinare un ordine di grandezza molto vicino alle reali spese, non sapere al centesimo quanto spendi.
Lo strumento conta poco: l’app della banca che categorizza in automatico le spese, un foglio Excel, un quaderno, una delle centinaia di app di budgeting nate negli ultimi anni. Conta che tu lo faccia e che trovi nel tempo la tua miglior opzione. Quella che non ti pesa psicologicamente, quella che non ti fa perdere troppo tempo, quella che riesci a portare avanti con successo.
Scegli un giorno fisso al mese, mettiti comodo e dedica quindici minuti a guardare i numeri.
“Troppa gente spende soldi che non ha guadagnato, per comprare cose di cui non ha bisogno, per impressionare gente che non le piace.”
Cit. Robert Quillen
La regola dello 0,01%
Nick Maggiulli, nel suo libro The Wealth Ladder, propone di non preoccuparsi delle spese che valgono meno dello 0,01% del proprio patrimonio netto.
Nasce per spendere senza sensi di colpa, ma puoi usarla anche come soglia per decidere cosa non vale la pena registrare.
Con 50.000 euro la soglia dello 0,01% equivale a 5 euro: il caffè al bar esce dal tracciamento, la cena fuori no.
Con 300.000 euro sono 30 euro: la pizza fuori esce dal tracciamento, così come le pause pranzo, i gelati, gli aperitivi (se bevi responsabilmente).
È pensata per chi controlla ossessivamente ogni euro e si sente in colpa anche per spese di modesta entità. Aiuta a limitare la fatica della gestione mentale delle micro-spese.
Non è pensata, invece, per chi fatica a tenere sotto controllo le spese: in quel caso conviene registrare tutto.
Come ogni regola, però, va anche governata: nel momento in cui ti accorgi che le micro-spese che non tracci diventano un numero tale da impattare in modo significativo sul budget del mese, è necessario correre ai ripari.
“Fai attenzione alle piccole spese. Anche una piccola falla può affondare una grande nave.”
Cit. Benjamin Franklin
Come gestire le spese annuali?
Le spese annuali sono le più facili da prevedere ma anche le più insidiose se ti colgono impreparato. L’obiettivo è smettere di farti sorprendere e affrontarle senza affanno.
Basta mensilizzarle. Sommi tutto ciò che paghi una o due volte l’anno, dividi per dodici e metti da parte quella cifra ogni mese.
Torniamo all’esempio precedente.
Lo stipendio è di 2.200 euro. Le spese mensili sono di 2.000 euro.
Il flusso di cassa è di 200 euro, giusto?
No.
Ecco il motivo:
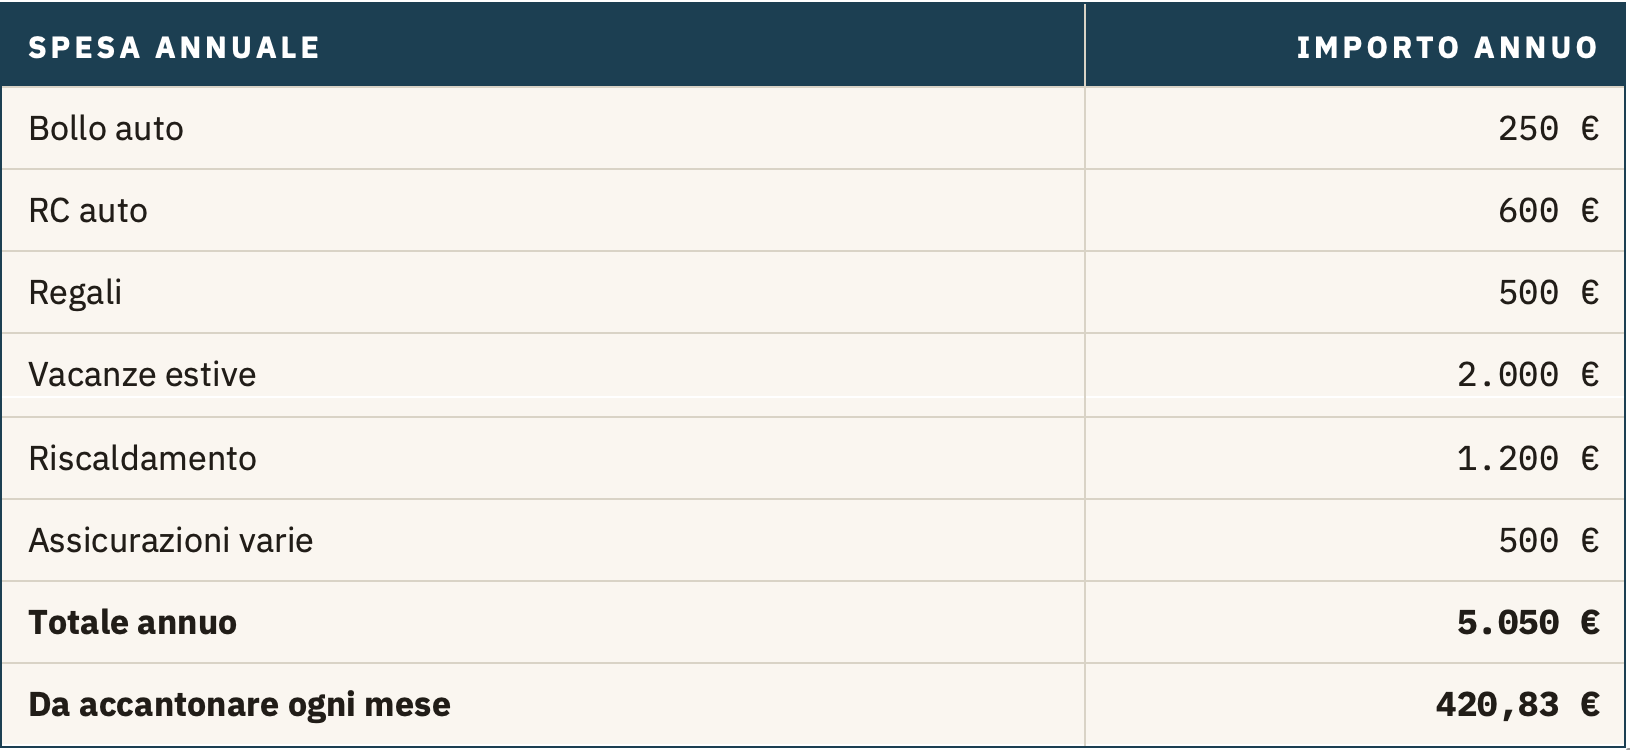
Più di 400 euro al mese che nel conto fatto a memoria, quello del “più o meno”, non esistevano.
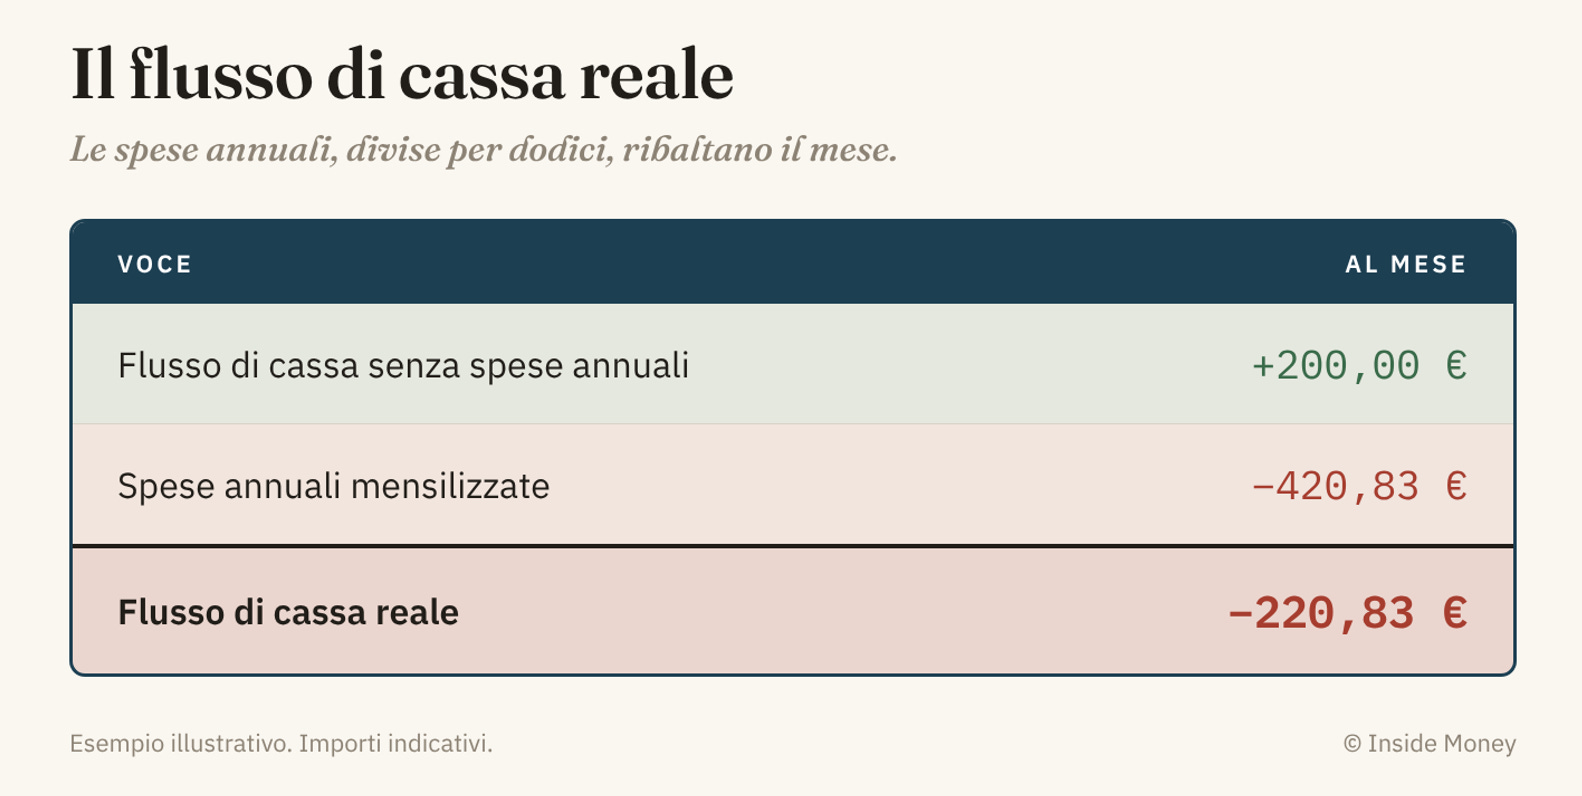
Un flusso di cassa negativo che intacca i tuoi risparmi. La vasca si svuota e tu non te ne accorgi.
L’accantonamento ti permette di essere più sereno psicologicamente e preparato finanziariamente per affrontare le spese.
Una precisazione necessaria. Questi sono costi che già sai di dover affrontare, non sono emergenze e non vanno pagati con i soldi accantonati per affrontare imprevisti.
Perché il numero che hai scritto all’inizio era sbagliato
Non è una questione di distrazione o di noncuranza verso i soldi. Il tuo cervello sbaglia il conto in modo sistematico e sempre nella stessa direzione.
La mente umana tende a sottostimare le categorie di spesa non essenziali, soprattutto se legate a beni voluttuari a te particolarmente cari, oppure a spese che stimolano dopamina.
Nel 2001 due professori del MIT, Drazen Prelec e Duncan Simester, organizzarono un’asta per dei biglietti di una partita di basket già esaurita. A metà dei partecipanti dissero che avrebbero pagato in contanti, all’altra metà con la carta di credito. Chi sapeva di pagare con la carta offrì in media fino al doppio.
Viene chiamato “dolore del pagamento”. Quando paghi in contanti vedi le banconote lasciare il portafoglio e il corpo è come se percepisse dolore. Con la carta il gesto è più leggero, con lo smartphone quasi non c’è.
E una spesa che non fa male è una spesa che non ricordi.
Un’altra ricerca, di Dilip Soman, ha mostrato che chi paga senza dover “ripassare” l’importo (una firma, un tocco sul telefono) ricorda ancora peggio quanto ha speso. La spesa c’è stata. La traccia nella memoria no.
Il cervello sottostima anche le spese “eccezionali”: il regalo di nozze, la riparazione dell’elettrodomestico, la visita dal dentista. Prese una per una sembrano rare e poco importanti, ma se sommi tutti i casi di un intero anno sono molte di più di quanto pensi, per frequenza e importo.
In pratica, il tuo cervello genera un bilancio mentale falso. Lo fa per quieto vivere, per risparmiarti un dispiacere, in alcuni casi un vero dolore.
Rubinetto, flusso di cassa e adattamento edonico
Ti arriva un aumento: 300 euro netti in più al mese.
Il primo mese li senti e ne sei felice. Dal terzo mese ti concedi un abbonamento a una pay tv in più, al quarto cambi palestra e passi da 60 euro a 140 euro mensili per andarti ad allenare. Il cibo d’asporto che ordinavi solo il venerdì sera diventa un doppio appuntamento settimanale e finalmente riesci a sostituire la macchina in leasing con un’auto più grande e performante. Al quinto mese, con semplici scelte, hai già impiegato in modo sistematico il 100% dell’aumento mensile.
Si chiama inflazione dello stile di vita. Il comportamento rientra nel fenomeno dell’adattamento edonico (ne ho parlato in questo pezzo).
Ci abituiamo in fretta a ciò che abbiamo. Quello che era un lusso diventa la normalità e per avere ulteriori stimoli e soddisfazione pretendiamo sempre di più.
Migliorare la qualità della vita è un obiettivo legittimo.
Farlo tramite spese che ti danno poco in cambio e senza incasellarle in un budget che segua i tuoi valori e i tuoi obiettivi è una scelta perdente.
È perdente per il tuo patrimonio e per il tuo io futuro.
L’unico antidoto è avere piena padronanza delle tue spese e conoscere il tuo flusso di cassa.
Il flusso di cassa decide se la vasca si riempie o si svuota. Se è positivo, fa crescere il tuo patrimonio mese dopo mese. Se diventa negativo, lo erode senza fare rumore.
Cosa fare
Per affrontare in modo graduale la creazione di un budget fai queste tre cose:
- Scarica gli estratti conto degli ultimi sei mesi dall’app della banca, compreso l’estratto conto della carta di credito. Se ti senti pronto arriva fino a 12 mesi.
- Traccia le spese suddividendole nelle due categorie della tabella del paragrafo “Flussi in uscita” (spese essenziali e spese discrezionali). All’interno delle due categorie puoi suddividere le voci come nell’esempio in tabella.
- Identifica quelle che ritieni siano state pessime spese, quelle che a posteriori non ti hanno soddisfatto, di cui ti sei pentito e che non rifaresti. Evidenziale in rosso.
Nel prossimo pezzo si riparte da qui per costruire un budget che non sia privazione, ma uno strumento per spendere meglio e senza sensi di colpa.
Ora riprendi i numeri che hai scritto all’inizio, confrontali con quelli veri e controlla di quanto ti eri sbagliato.
Qual è la voce di spesa che ti ha sorpreso di più, in negativo?
Puoi dirmelo rispondendo a questa email.
Ci rivediamo qui, ogni martedì, con Inside Money.