

LIQUIDITÀ · 2 DI 3
La parola budget ha una pessima reputazione.
Fa pensare a rinunce, privazioni, a fogli Excel da aggiornare al centesimo.
Ora elimina questa immagine e affronta le prossime righe con una visione del tutto diversa.
Un budget serve a organizzare la tua vita finanziaria, a fare scelte con più tranquillità, senza affanni e ripensamenti. Serve a creare le condizioni per avere un flusso di cassa che possa alimentare la crescita del tuo patrimonio.
«Un budget è dire ai tuoi soldi dove andare, invece di chiederti dove sono andati.»
Cit. John C. Maxwell
Nel pezzo precedente abbiamo guardato l’essenziale: cosa rimane in tasca dopo tutte le spese.
Mappare le spese, guardando indietro, è necessario per conoscere davvero quanto e in cosa spendi.
Oggi guardiamo avanti.
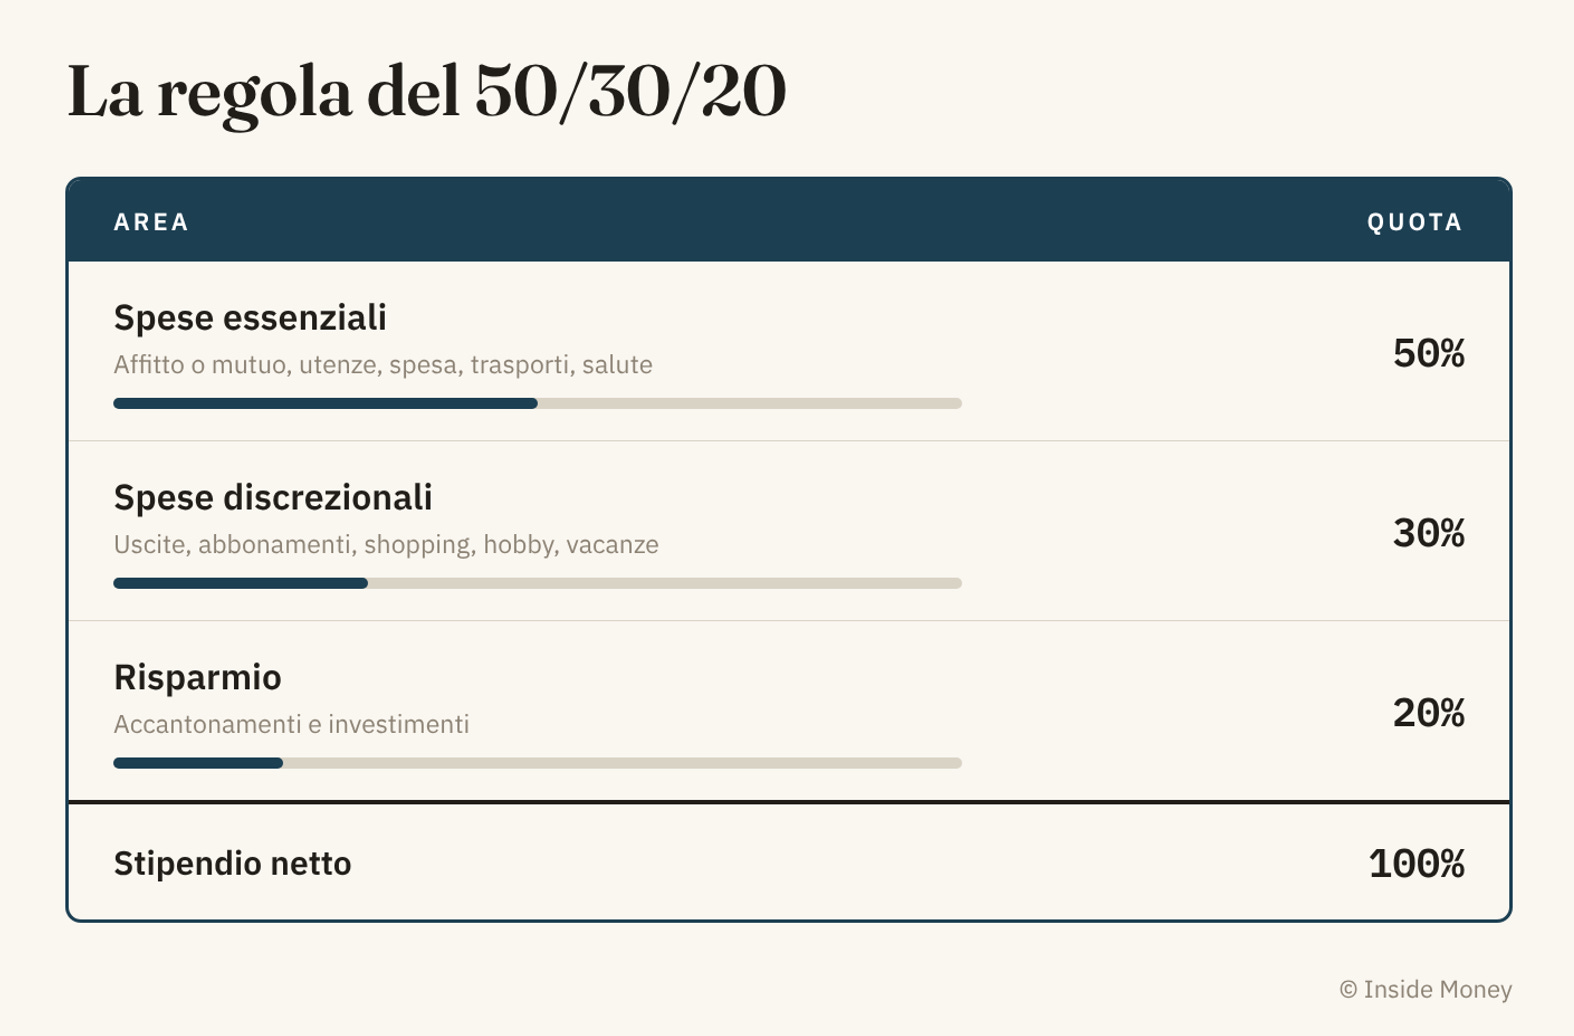
Tre metodi a cui ispirarti
Il metodo migliore per decidere come spendere i tuoi soldi è quello che riesci a seguire per più tempo, senza difficoltà.
Eccone tre, dal più strutturato al più leggero.
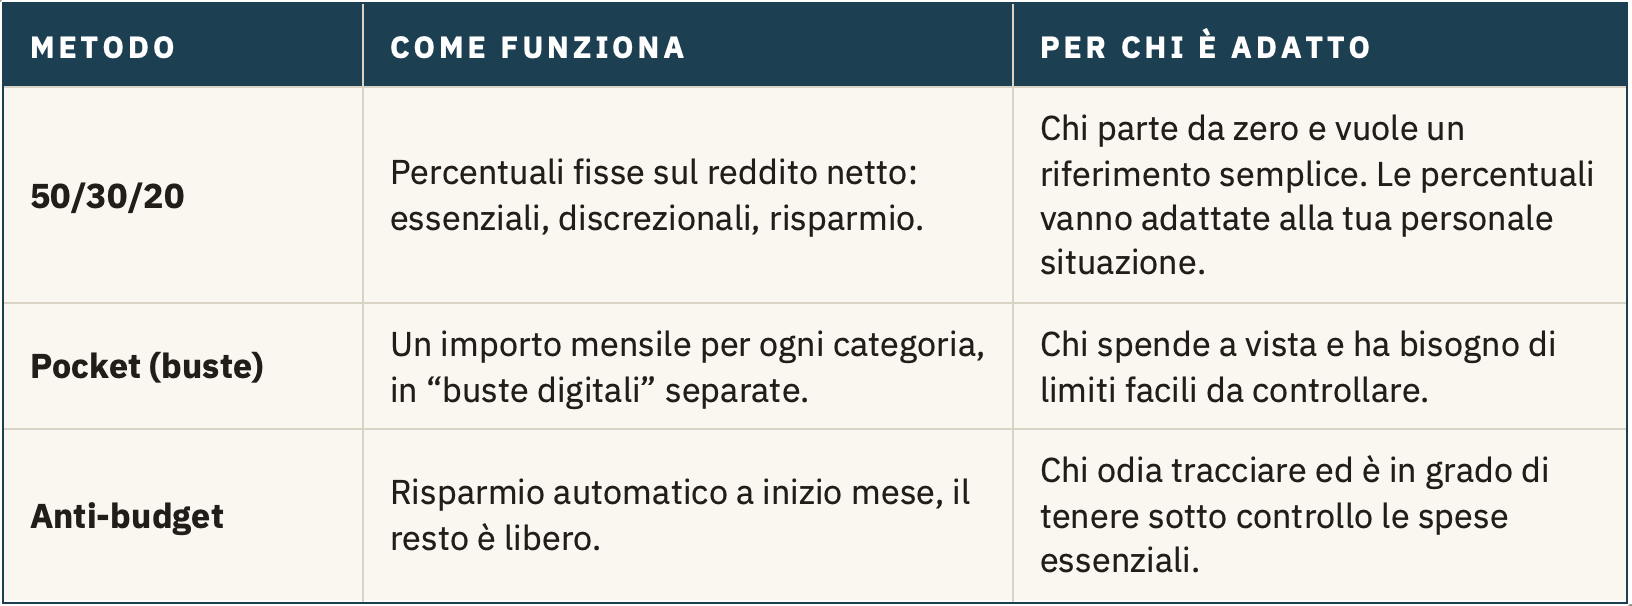
Il 50/30/20 (quello che uso io)
È il più famoso e inflazionato quando si parla di budget, ma c’è un motivo. È intuitivo e semplice da utilizzare.
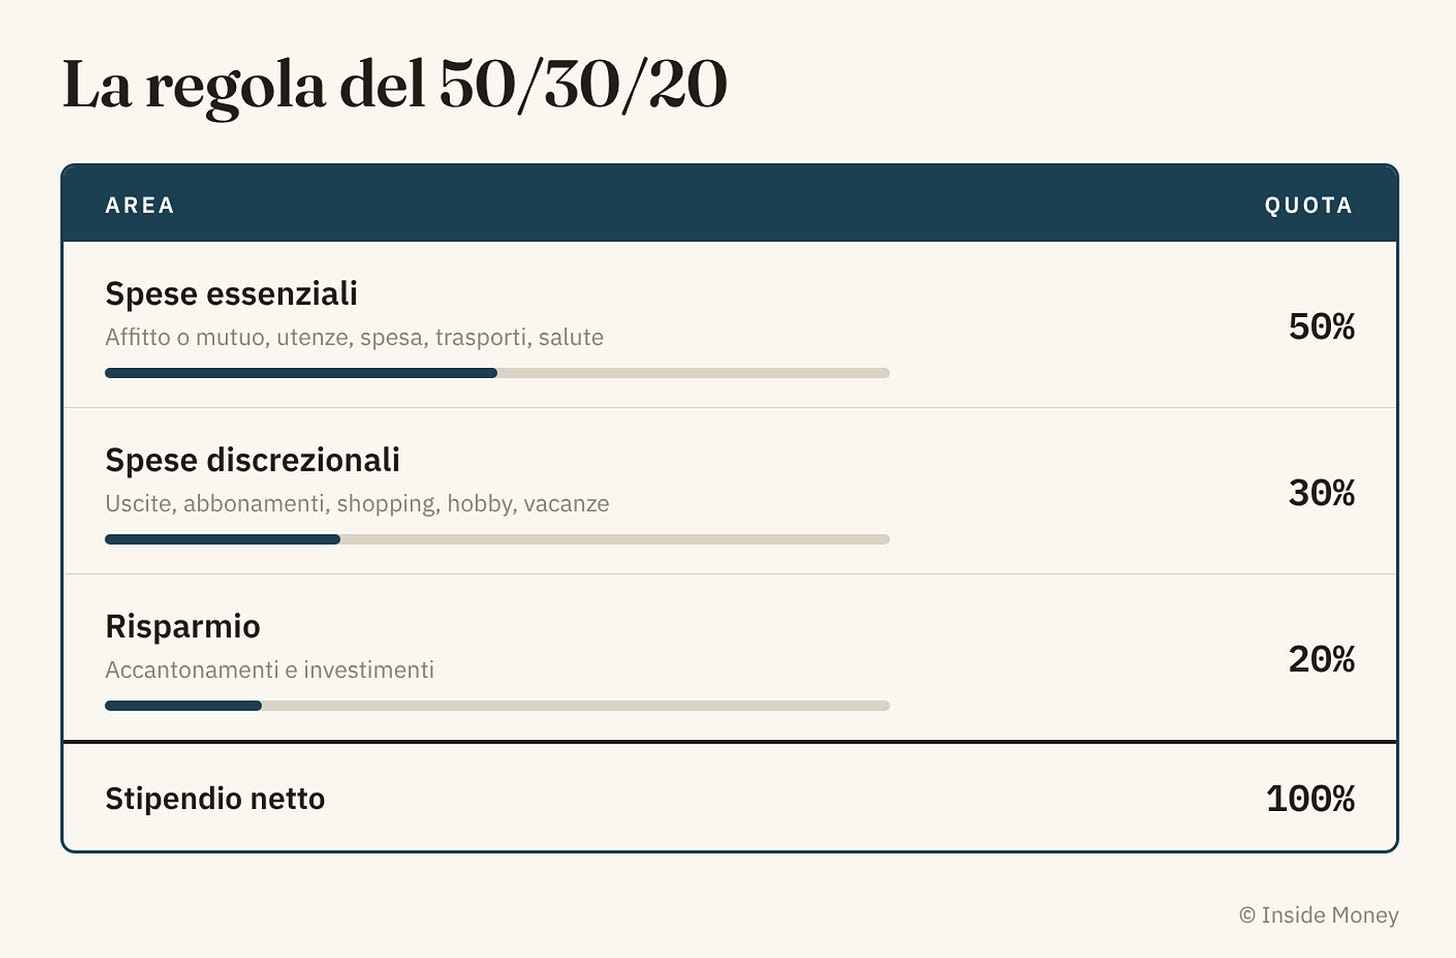
Il 50/30/20 è un metodo nato negli Stati Uniti, dove ci sono stipendi medi più alti di quelli italiani e necessità di spesa diversa. Usalo come bussola, non alla lettera.
Puoi modificare le percentuali facendo ad esempio 60/25/15, o 65/20/15, oppure 60/20/20.
Più la percentuale di spese fisse essenziali è alta, più la coperta è corta. In questo caso dovrai ben ponderare le scelte di risparmio e spese extra.
L’obiettivo è saper bilanciare le tre aree senza andare in sofferenza in nessuna.
Decidi prima, partendo dal tracciamento delle spese e da come vuoi vivere.
Il metodo dei pocket (le buste)
Hai presente i barattoli che la nonna riempiva con banconote e monete in vista di determinate spese? Il concetto è lo stesso.
Oggi le buste sono digitali. Molte banche e app permettono di creare dei pocket, o salvadanai, dentro lo stesso conto. Assegni a ognuno un importo settimanale o mensile, puoi impostare obiettivi e attingi da lì per le spese che rientrano in quella categoria.
In ogni momento sai quanto ti rimane e in ogni momento puoi lodarti o maledirti.
Lo svantaggio è la gestione. Se vuoi avere tutto sotto controllo devi creare molti pocket e la manutenzione può essere scomoda.
L'anti-budget
È il metodo per chi non ama tracciare in modo dettagliato.
Il giorno dopo l’accredito dello stipendio disponi un bonifico automatico per accantonare quei soldi in un secondo conto (o a diversi conti). Quello che resta lo spendi come vuoi, senza annotare nulla.
L’anti-budget funziona a una condizione: che la cifra da mettere da parte sia realistica e che le spese essenziali siano già sotto il tuo controllo.
Questo metodo non ti permette di tracciare dove vanno a finire i soldi. Se poi ogni tanto peschi dai conti di risparmio per pagare extra o spese correnti, stai solo spostando soldi avanti e indietro, senza criterio logico.
Metodi diversi, obiettivo comune
A prescindere da quale sia la modalità prescelta, il budget ti deve rendere disciplinato.
L’obiettivo comune di ogni budget è definire come spendere i soldi, sì, ma c’è un altro elemento comune nei tre metodi descritti: prima decidi quanto risparmiare.
Dare priorità al risparmio ti obbliga a destinare una parte delle tue entrate ad accantonamenti utili per darti stabilità, da usare nei momenti di necessità. Poi, una volta raggiunta la stabilità, ciò che risparmi puoi destinarlo a investire. Definire e automatizzare il risparmio è una delle abitudini finanziarie più importanti. Ne ho parlato in Le abitudini noiose che producono ricchezza.
Il concetto del “paga prima te stesso” – ovvero prima pensa a risparmiare, poi a spendere – è stato concepito in origine da George S. Clason nel libro “L’uomo più ricco di Babilonia”. Una frase spesso attribuita a Warren Buffett lo riassume così:
“Non risparmiare quello che resta dopo aver speso, ma spendi quello che resta dopo aver risparmiato.”
Cit. Warren Buffett
Può sembrare banale, ma l’automatismo del risparmio tramite bonifici ricorrenti verso altri conti ti permette di non avere interferenze emotive verso quella scelta, di non avere ripensamenti.
Il minimo è il 10% delle entrate. Percentuali oltre il 20%-25% di tasso di risparmio sono valori ottimi. Se sei sotto il 10% il problema non è il budget ma entrate troppo basse, oppure spese fuori controllo.
Spendi tanto in ciò che ami
C’è un modo di ragionare che vale per qualunque metodo tu scelga.
Ramit Sethi, autore di I Will Teach You to Be Rich, lo riassume più o meno così: spendi senza limiti per le cose che ami e taglia senza pietà quelle che non ti interessano.
Sembra un invito a spendere ma in realtà è un obbligo a scegliere. Scegli le tue priorità, concentrati sui tuoi reali interessi e snobba il resto.
Per qualcuno sono i viaggi, per qualcun altro la cucina, oppure lo sport o i libri. Su queste spendi senza sensi di colpa. Su tutto il resto fai tagli netti.
Ti blocco subito: l’approccio “io sono interessato a moltissime attività” non vale. Se scegli tutto, non hai scelto niente.
Questo modo di ragionare puoi farlo tuo, puoi ignorarlo, ma è un perfetto esempio di come il budget deve essere modellato alla persona, al tuo stile di vita e alle tue credenze.
Tredicesima, premi, rimborsi
Ci sono entrate che non arrivano tutti i mesi: la tredicesima, l’eventuale quattordicesima, i premi di produzione, il rimborso del 730.
La gestione di queste entrate determina il budget più di quanto immagini.
Senza la corretta attenzione la testa potrebbe classificarle come soldi extra, un regalo da spendere anziché una parte delle tue risorse. Questo atteggiamento si collega alla contabilità mentale (mental accounting), fenomeno studiato e approfondito dall’economista Richard Thaler. Tendiamo a dividere il denaro in conti mentali diversi, in base alla provenienza e all’uso che immaginiamo di farne. Un euro ha lo stesso potere d’acquisto indipendentemente dalla sua provenienza, psicologicamente però non lo trattiamo sempre allo stesso modo.
Una somma percepita come “bonus” o “extra” tende a essere spesa più facilmente di una voce di entrata ordinaria come lo stipendio. Il denaro imprevisto viene speso più facilmente di quello previsto. Saper riconoscere questi automatismi non significa rinunciare a spendere quel denaro ma scegliere con criterio come utilizzarlo, in base alla sua utilità e non alla sua provenienza.
Nel primo pezzo sulla liquidità hai visto che le spese annuali, spalmate su 12 mesi, possono ribaltare il risultato del flusso di cassa del mese.
Con le entrate irregolari vale lo stesso.
Hai due modi per gestirle.
Le spalmi su 12 mesi
Sommi tutte le entrate irregolari dell’anno e le dividi per dodici. Il risultato è un flusso mensile extra che si somma agli altri redditi (stipendio, affitti o altro).
Ad esempio: ipotizza di incassare 3.000 euro tra tredicesima e quattordicesima, a cui si aggiungono 3.500 euro di bonus aziendale. Fanno 6.500 euro netti all’anno, che divisi per 12 sono circa 540 euro al mese. In questo caso nel budget conti 540 euro in più di entrate ogni mese.
Attenzione però, nei primi mesi dell’anno di fatto stai anticipando soldi che arriveranno solo nei mesi successivi.
Dai un compito a ogni entrata (quella che uso io)
Decidi in anticipo a cosa servirà ogni entrata irregolare, legandola a spese predefinite.
Qualche esempio:
• Tredicesima: regali di Natale e spese in scadenza nei 2-3 mesi successivi all’incasso, come potrebbero essere assicurazioni, bollo, RC auto. Oppure potresti decidere di destinarla interamente a pagare le vacanze di fine anno, oppure quelle estive che prenoti sempre in anticipo.
• Premio una tantum: versamento aggiuntivo nel tuo fondo pensione o nel PAC, o in quello dei tuoi figli. Oppure decidi di spenderlo per un weekend fuori o un viaggio.
• Rimborso del 730: puoi destinarlo a check up sanitari, pagare il riscaldamento annuale o il condominio.
L’obiettivo in questo caso è assegnare a ogni entrata il suo compito, così da non considerarla come “denaro piovuto dal cielo” e spendere senza criterio.
Il tuo Budget, passo per passo (e come faccio il mio)
Ora hai tutti gli elementi.
Sai come mappare e catalogare le spese. Sai come gestire le spese che sostieni con cadenza annuale e sai anche come gestire le entrate saltuarie. Hai dei metodi di budget da cui prendere spunto per creare il tuo personale.
Non ti resta che prendere la calcolatrice del telefono con carta e penna, oppure Excel, e divertirti nel trovare la combinazione ideale per il tuo budget.
Sì, devi divertirti nel sapere che, una volta definito, avrai meno ansia nello spendere, meno preoccupazioni per le spese impreviste e un rapporto migliore con il denaro in generale.
- Segna tutte le entrate.
- Determina le spese essenziali.
- Datti un range di spesa per quelle non essenziali, individuando le tue priorità.
- Identifica precisamente il tuo risparmio mensile.
- Converti in percentuale le tre categorie di spesa e da qui puoi iniziare a fare i tuoi aggiustamenti. Togli da una parte e metti nell’altra per trovare il bilanciamento ideale.
Per trovare la tua combinazione ideale calibra gli obiettivi secondo queste caratteristiche:
- Obiettivi precisi: non “risparmiare di più”, ma “risparmiare 300 euro dal prossimo mese, ogni mese”. Oppure non “andare meno a cena fuori”, piuttosto “spendere al massimo 250 euro in pasti fuori da casa”.
- Un cambiamento alla volta: tutto subito non funziona mai, un po’ come con la palestra. Non inizi andando 6 volte a settimana ad allenarti, inizi gradualmente, per far abituare il corpo e la mente. Qui funziona nello stesso modo.
- Disciplina affidata agli automatismi: laddove possibile imposta bonifici ricorrenti o accantonamenti automatici.
È così che ho costruito il mio budget, sulla falsariga del metodo 50/30/20, con percentuali rivisitate, tarate sulla mia situazione personale e sulle priorità che ho scelto io, senza imposizioni.
Le spese che hanno cadenza annuale le traduco in mensili, a cui lego un accantonamento periodico per avere completa disponibilità nel momento del bisogno.
Le entrate saltuarie le destino a specifiche categorie di spese che so che affronterò negli stessi periodi in cui le incasso.
Non delegare all’AI
Sì, hai letto bene. All’inizio è importante che sia tu a prendere in mano gli estratti conto per dividere le spese e stabilire dove destinare i soldi.
Usare la calcolatrice o Excel ti aiuterà ad avere quella sensibilità che l’utilizzo di tool AI non ti dà. “Toccare” il tuo budget lo fa diventare più reale, più tuo e sarai più predisposto a seguirlo. Noterai sfumature (tipo i 17 aperitivi del mese) e spese impulsive che l’AI tratterà in modo meccanico: non perché sia meno precisa di te, anzi, ma perché le tue scelte riguardanti il denaro sono emotive, non sono un algoritmo.
Più avanti l’AI potrà aiutarti nei controlli a posteriori, ad esempio a scoprire se hai rispettato il budget o se una spesa sta crescendo mese dopo mese.
L’emotività legata al denaro la ritroverai anche nel prossimo pezzo, in cui ti parlerò della gestione della liquidità: dove destinare il flusso di cassa positivo che hai ogni mese, quanto ha senso avere in liquidità, come detenerla e molto altro. A definire la tua zona di sicurezza e le sfumature delle tue preoccupazioni sui soldi non sarà un algoritmo, dovrai essere tu.
Un budget, da solo, non ti rende ricco. Ti serve per affrontare le domande scomode sul denaro che fino ad oggi hai sempre evitato. E ti aiuta a massimizzare il flusso di cassa positivo, il vero motore del tuo patrimonio.
Se non hai mai fatto un tuo budget personale fino ad ora, cosa te lo ha impedito?
Se già utilizzi un tuo metodo, qual è la maggiore difficoltà che incontri?
Fammelo sapere a info@insidemoney.net
Ci rivediamo qui, ogni martedì, con Inside Money.