

LIQUIDITÀ · 3 DI 3
Martedì mattina, la macchina non parte. Sono 1.500 euro di meccanico.
Giovedì pomeriggio il dentista di tuo figlio: il pacchetto totale è di 3.500 euro.
E gli elettrodomestici, la salute, le attività extra che non avevi programmato. Gli imprevisti e le spese inattese capitano di frequente, fanno parte della vita.
Non è questione di se, ma di quando.
Ti ci vedi?
Ti ci vedi a dover chiedere un finanziamento per una spesa imprevista, quando invece avresti potuto attingere dal tuo fondo emergenze?
La gestione efficace di un patrimonio e la sua sopravvivenza dipendono da come scegli di affrontare i rischi della vita, finanziaria e non.
Il 25,6% degli italiani non può far fronte a una spesa imprevista senza ricorrere al debito.
Uno su quattro.
È una cifra altissima, ma una volta tanto siamo sotto la media UE.
I grandi rischi devono essere gestiti tramite coperture assicurative ad hoc. I rischi più piccoli invece, quelli che creano danni ridotti - e che di norma sono anche più frequenti - possono essere affrontati con una precisa gestione della liquidità.
La gestione ottimizzata del flusso di cassa mensile (quanto riesci a risparmiare ogni mese) ti permette di mettere al sicuro il patrimonio dagli imprevisti, e allo stesso tempo creare le condizioni per investire più serenamente.
La domanda che tutti si fanno
Nei due pezzi precedenti hai fatto due cose. Hai tracciato le spese per capire dove vanno i tuoi soldi. Poi hai costruito un budget per decidere dove andranno.
Mi auguro che dal budget tu riesca a estrarre un flusso di cassa positivo.
Ma poi? Cosa fare con quello che resta?
Lo investi?
Ci compri casa?
Lasci tutto fermo sul conto?
Investire tutto è sbagliato. Ad ogni imprevisto potresti dover vendere i tuoi investimenti, anche in perdita.
Tenere tutto fermo sul conto è altrettanto sbagliato, abbiamo già visto il perché.
La soluzione è costruire le fondamenta sulle quali erigere ogni successiva decisione. Due livelli di sicurezza per la precisione. I soldi che ti possono servire domani non stanno dove stanno quelli che ti serviranno tra dieci anni: questo è ciò che deve guidarti nella scelta.
Il conto corrente
È il conto dove arriva lo stipendio e da cui escono i pagamenti per affitto, bollette, spesa e carte (spese essenziali e spese non essenziali).
I soldi fermi nel conto corrente di norma non danno alcun rendimento positivo. Ciò vuol dire che sono soldi infruttiferi, che utilizzi per spese correnti, ma da cui non estrai alcun valore. Anzi, lo perdono.
Sul conto corrente puoi tenere una somma sufficiente a coprire spese mensili (stabilite dal budget) per 2-3 mesi.
Un saldo troppo elevato sul conto “di tutti i giorni” ha anche un effetto collaterale: ti fa spendere con più leggerezza. Il cervello percepisce il saldo disponibile come denaro che può essere speso con più facilità.
Il Fondo emergenze
È la riserva per ciò che non puoi prevedere.
È quanto necessario a coprire quei rischi che non vale la pena assicurare, perché troppo costosi o perché non assicurabili.
È il paracadute per gli imprevisti.
So cosa ti stai chiedendo.
“Ma allora mi assicuro su tutto, così sono coperto in qualsiasi evenienza”. Ma non è la scelta corretta.
Più un evento è probabile, maggiore è il costo del premio assicurativo. Più un evento è raro e meno costa coprirlo. Gli eventi rari, però, sono anche quelli potenzialmente più disastrosi per la tua vita: un infortunio grave, un incendio che distrugge la casa, una malattia grave, la premorienza. Questi sono rischi che hanno bassa probabilità ma, se si verificano, sono potenzialmente distruttivi per te e i tuoi cari. Questi sono rischi da cui bisogna assicurarsi tramite prodotti assicurativi.
I rischi meno gravi, invece, puoi autogestirli costruendo un fondo emergenza che ti permetta di attingere in caso di necessità.
Il fondo emergenze non serve a pagare il bollo, i regali di Natale o le vacanze (sono le spese annuali che hai già diviso per dodici nel primo pezzo della serie), ma ti serve per tutte quelle spese impreviste e legate a rischi che non vale la pena assicurare: una spesa medica urgente, la perdita del lavoro, un guasto all’auto, la caldaia che si rompe durante l’inverno.
Il fondo emergenze è utile anche a dare sicurezza nei momenti di incertezza della vita: un trasferimento urgente, una nuova possibilità lavorativa, un progetto in proprio. Avere le spalle coperte per un tempo certo, che puoi stimare concretamente, ti dà quella sicurezza tale da poter affrontare il cambiamento in modo lucido, senza il peso dei soldi.
Fondo emergenze
Quanto ti serve?
Il fondo si misura in mesi di autonomia: quanti mesi potresti andare avanti se domani le tue entrate si fermassero.
Il calcolo parte dalle spese essenziali, non dallo stipendio. È per questo che avere un budget è importante. Il calcolo del fondo emergenze può essere veritiero solo se conosci il range di spese che destini a ogni categoria.
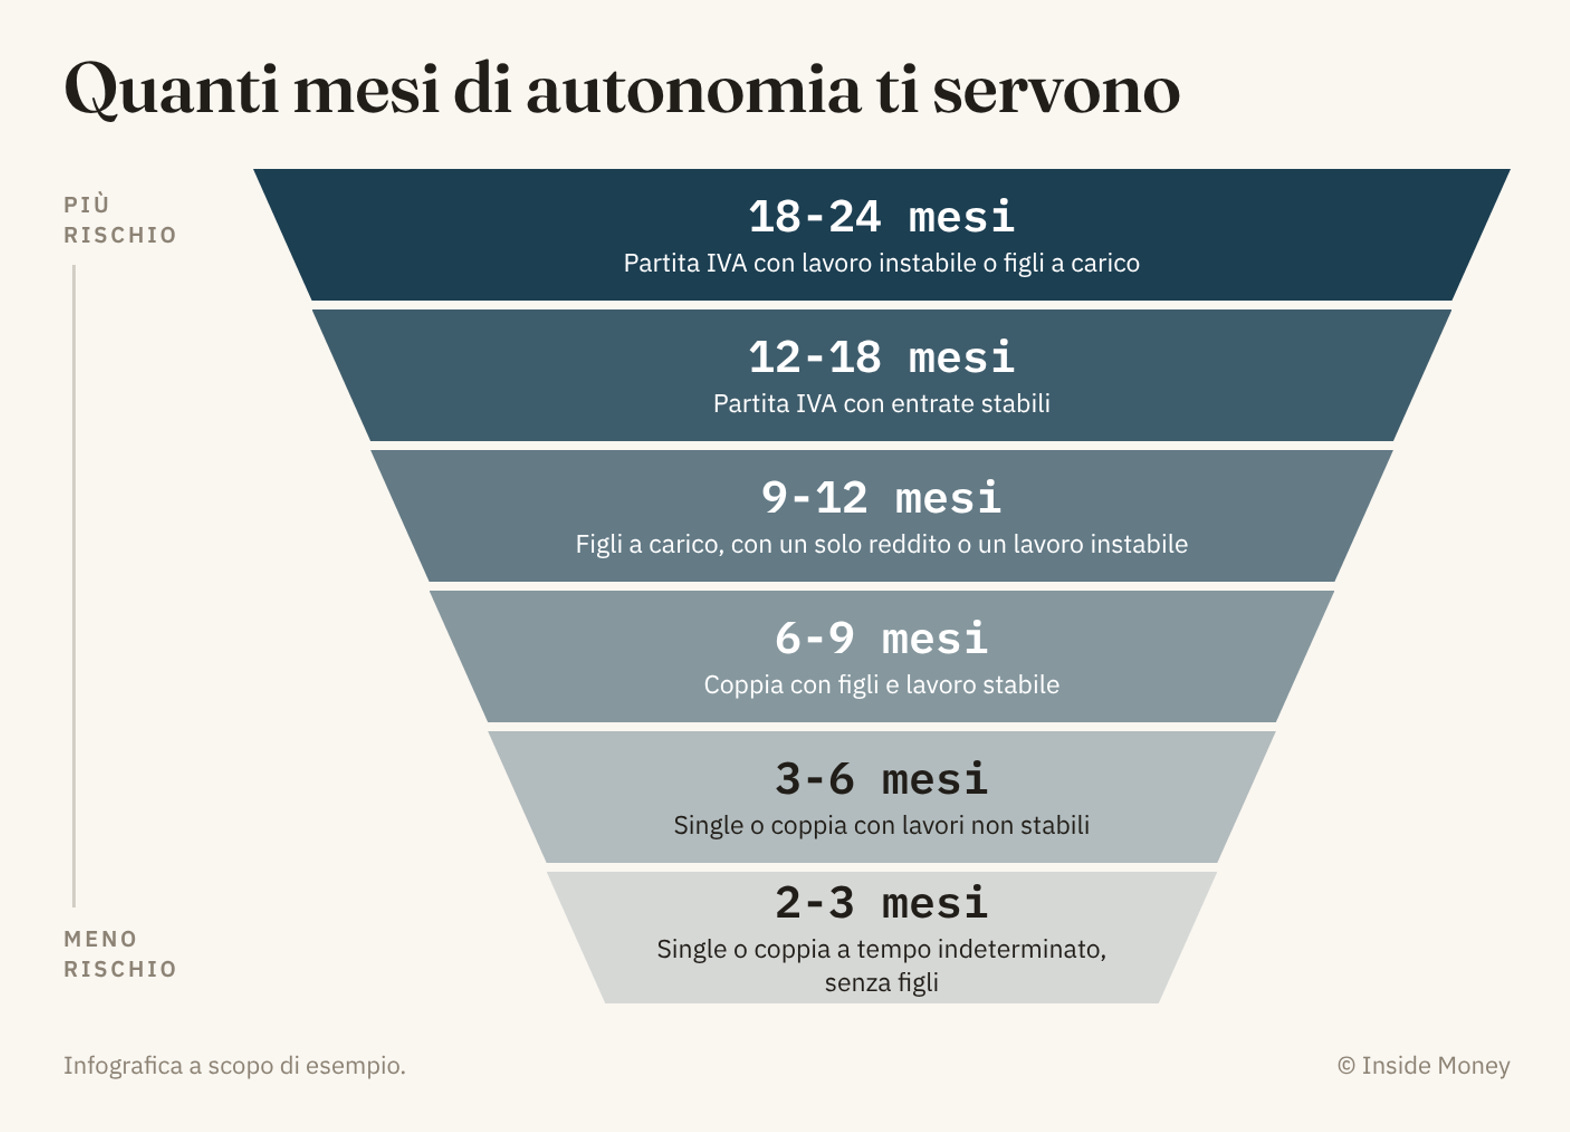
Le variabili che spostano l’asticella sono molte: casa in affitto o di proprietà, con le manutenzioni che prima o poi arrivano. L’auto, se ti serve per lavorare. Una famiglia alle spalle su cui poter contare. La presenza di figli o altri famigliari a carico. La stabilità dell’azienda e del settore in cui lavori. Sono tutti elementi che potrebbero aumentare il rischio: maggiori rischi devono prevedere un fondo emergenze più capiente.
La parte emotiva è però quella che nessuna tabella misura. La cifra giusta è anche quella che ti fa dormire bene la notte, senza che il denaro si trasformi in preoccupazione. C’è chi con tre mesi si sente al sicuro e chi ne vuole dodici. E va bene così, a patto che la scelta parta dai numeri e non da supposizioni.
La tua zona di sicurezza la scegli tu, con lucidità, prima che gli imprevisti arrivino.
Come costruirlo e perché tutti lo rimandano
Quasi tutti sanno che dovrebbero avere un cuscinetto di emergenza. Pochi sanno come costruirlo e ancora di meno lo costruiscono davvero. Il motivo ha un nome: ottimismo irrealistico.
Nel 1980 lo psicologo Neil Weinstein chiese a un gruppo di studenti quanto fosse probabile per loro vivere eventi negativi come una malattia o un licenziamento, rispetto ai loro coetanei. La maggior parte si giudicò meno a rischio della media. Ma, per definizione, non potevano avere ragione tutti.
Con i soldi funziona allo stesso modo. Gli imprevisti capitano sempre agli altri, finché non tocca a noi.
Aiutati con la piramide e determina il tuo range di mesi, in base al tuo lavoro, alla tua situazione famigliare ed eventuali progetti imminenti.
Determinati i mesi, moltiplicali per le tue spese mensili, e tira fuori una cifra. Poniti degli esempi, ipotizza “piccole sfighe” che potrebbero succederti in modo sequenziale anche a distanza di poco tempo e stima se l’importo definito ti dà la sicurezza di potertela cavare.
Quando avrai il tuo numero il grosso è fatto: dovrai semplicemente detenere questa somma in un posto diverso dal conto corrente che usi per ricevere lo stipendio e fare pagamenti.
Se hai già i soldi nel conto corrente ti basterà fare un bonifico per spostarli altrove.
Se invece devi costituire il fondo emergenze da zero il processo è impostare un bonifico ricorrente mensile che destini tutto il tuo flusso di cassa mensile alla creazione del tuo fondo emergenze, ogni mese, fino al raggiungimento della somma desiderata.
Quando arriva l’imprevisto il fondo si usa. È fatto per questo. Chi lo ha costruito con fatica a volte esita a toccarlo e finisce per indebitarsi comunque, ed è quello che devi evitare.
Subito dopo averlo usato vale una regola prioritaria: si ricostituisce prima di qualunque altra cosa. Finché non è tornato pieno, i nuovi risparmi vanno lì e in nient’altro.
E se i soldi che hai al momento coprono sia la liquidità da tenere in conto corrente sia il fondo emergenze? Il resto può essere investito. Ma di questo parleremo in altre uscite.
Dove tenere il fondo
Fermo sul conto corrente, il fondo perde valore ogni anno a causa dell’inflazione. Investirlo in modo inconsapevole aumenta ancora i rischi, ad esempio quello di averne bisogno quando è in forte perdita.
Nel decidere come impiegarlo, la strada giusta è ottimizzare queste tre variabili:
- massima flessibilità e disponibilità al momento del bisogno.
- bassissima volatilità, cioè l’oscillazione del valore dell’investimento.
- ottimizzazione rischio/rendimento.
Le soluzioni che hai per impiegare il tuo fondo emergenze sono le seguenti.
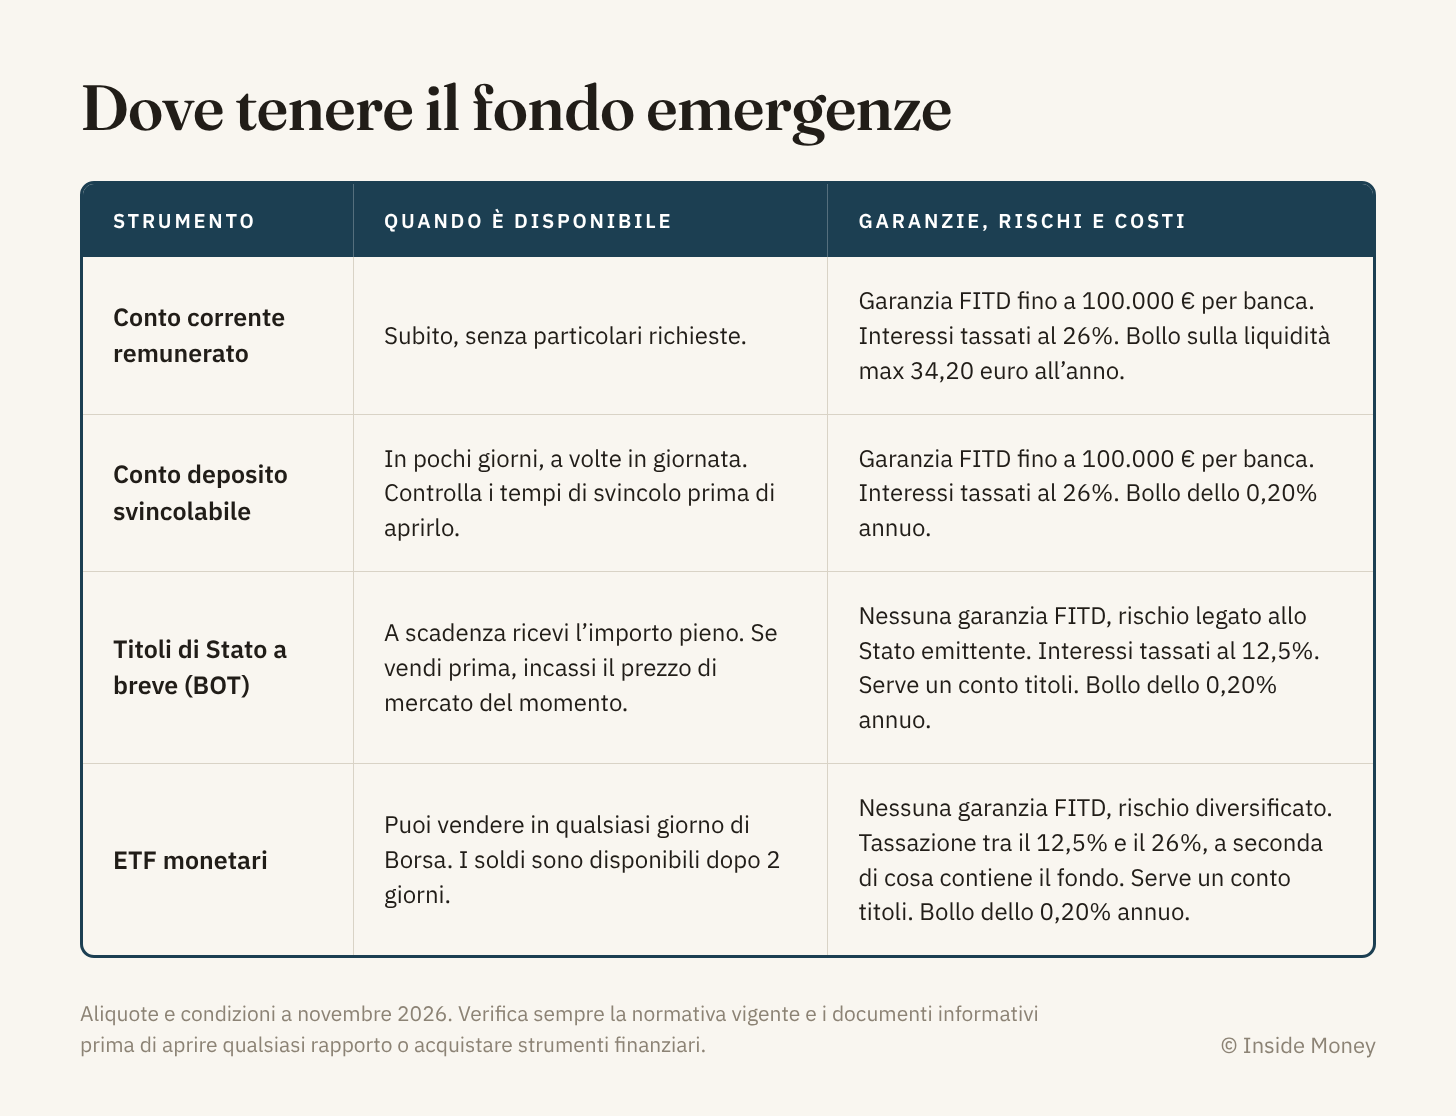
Per chi intende ottimizzare anche la gestione del fondo emergenze, un’alternativa è non mettere tutto il fondo nella stessa soluzione.
Ad esempio, pur mantenendo al centro della decisione le tre variabili viste prima, la scelta potrebbe essere impiegare un 20-30% in una soluzione che premia la disponibilità a discapito del rendimento, e il restante 70-80% che premia più il rendimento a discapito della disponibilità immediata o del rischio. Entro certi paletti, se il capitale del fondo emergenze lo giustifica, è corretto anche seguire accorgimenti di questo tipo per non lasciare nulla al caso.
Cos’è un ETF monetario
È un fondo quotato in Borsa che investe in strumenti a brevissima scadenza. Il suo rendimento segue da vicino i tassi di interesse della Banca centrale europea: sale quando salgono e scende quando scendono. Non è un deposito bancario, quindi non ha la garanzia FITD (Fondo Interbancario di Tutela dei Depositi).
La cosa più semplice da fare ora
Segui questi passaggi e, tramite l’esempio, stima subito il tuo fondo emergenze.
Prendi le tue spese essenziali mensili e moltiplicale per i mesi del profilo della piramide che ti somiglia di più. È il tuo fondo obiettivo di partenza. Da lì, ragiona e decidi se mantenerlo così com’è, ampliarlo o ridurlo, valutando bene la scelta.
A questa cifra somma i 2-3 mesi di spese che devi almeno tenere sul conto corrente.
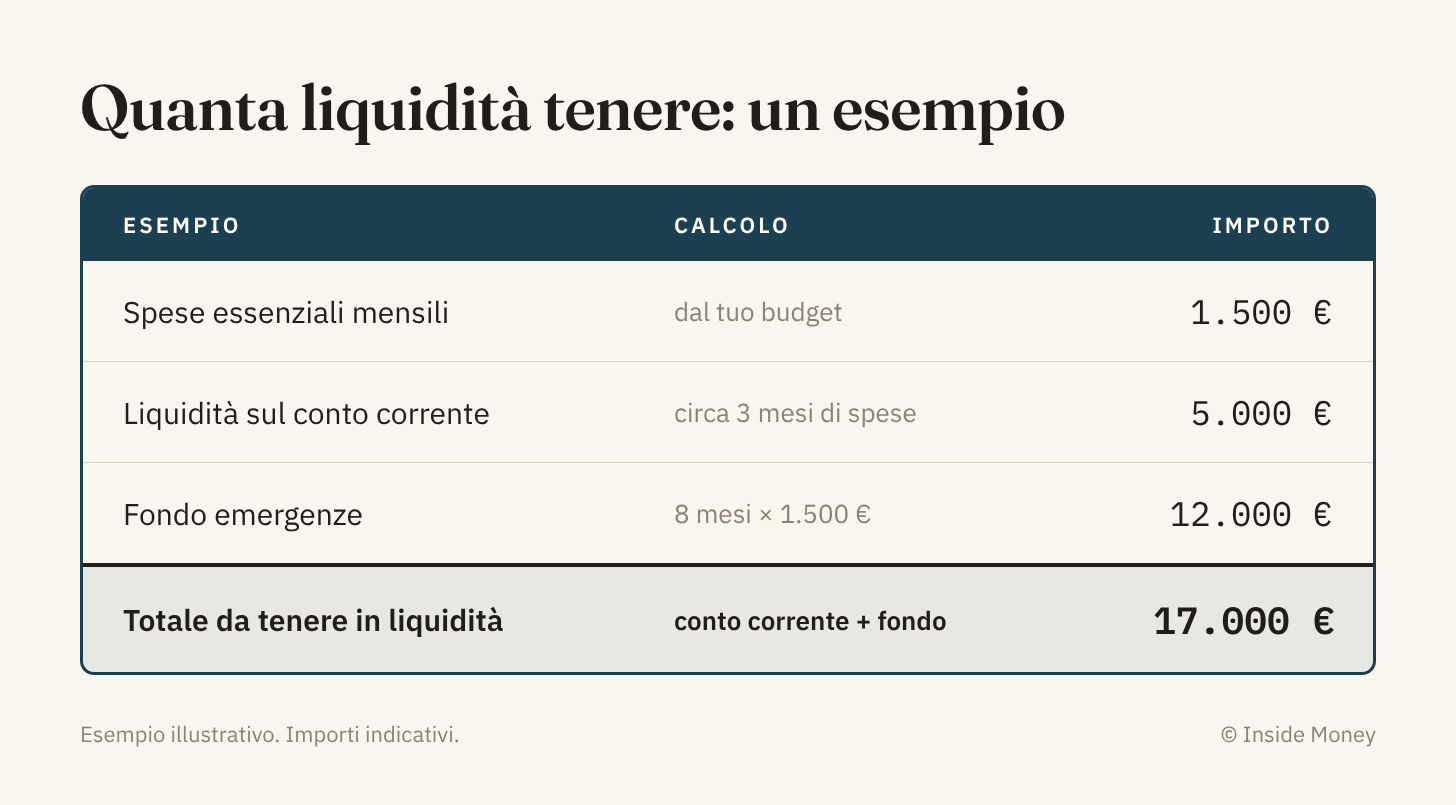
17.000 euro è la cifra che ti dà tranquillità sia nella gestione quotidiana delle spese sia davanti agli imprevisti, senza dover ricorrere subito al debito o vendere gli investimenti.
Se il tuo patrimonio finanziario è di 10.000 euro vuol dire che al momento non copri nemmeno il livello per garantirti tranquillità e serenità davanti agli imprevisti. In questo caso tutto il tuo risparmio mensile dovrà essere destinato a costituire il fondo emergenze fino al raggiungimento della cifra desiderata.
Se il tuo patrimonio finanziario è di 17.000 euro o più, allora hai già messo le basi per gli step successivi. Se le spese rimangono le stesse non dovrai preoccuparti di incrementarlo, il flusso di cassa che generi ogni mese può essere investito.
La soluzione ideale non esiste. Dovrai essere tu a decidere quanti mesi di autonomia accantonare e dovrai essere tu a decidere come impiegarli.
Ogni decisione finanziaria - dal budget personale alla gestione della liquidità, fino ad arrivare a come investire il patrimonio – deve essere modellata sulla persona, sulla situazione famigliare e lavorativa, e su come intende vivere. Le tue priorità e le tue spese possono cambiare nel tempo, e così anche il fondo emergenze dovrà adeguarsi.
Non esistono pacchetti predefiniti che ti garantiranno serenità e stabilità finanziaria: ciò che rende sereno te potrebbe non bastare a un’altra persona, e viceversa.
Hai già il tuo fondo emergenze?
Se no, cosa ti frena?
Scrivimi a info@insidemoney.net e fammelo sapere.
Ci rivediamo qui, ogni martedì, con Inside Money.